오늘 요약
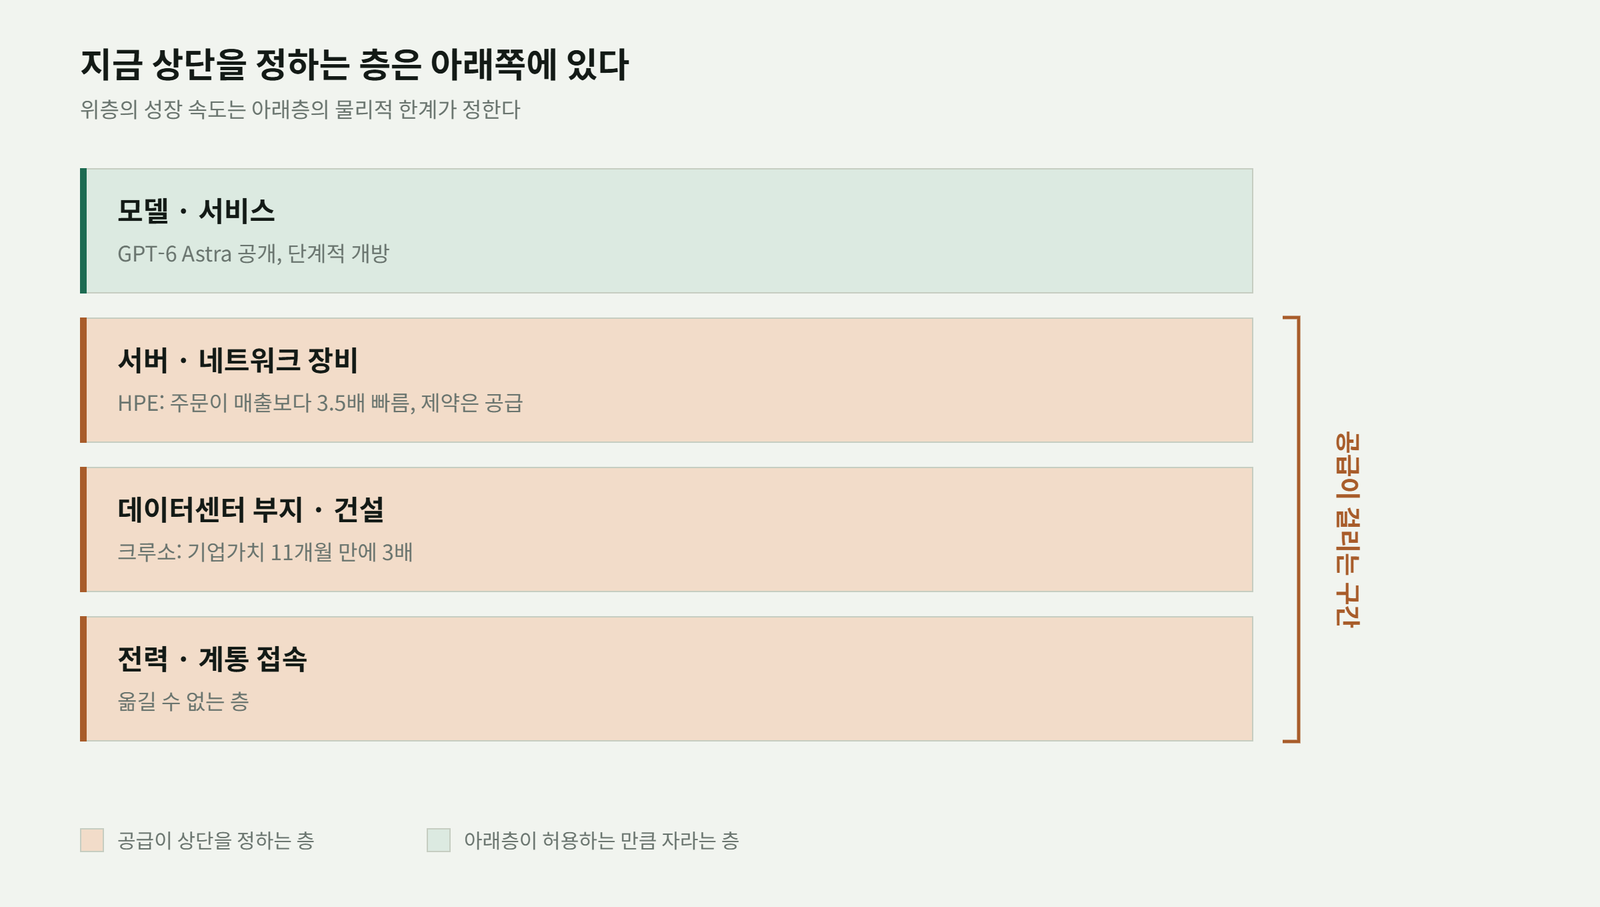
- HPE 주문이 매출보다 3.5배 빠르게 늘었습니다. 회사가 밝힌 제약은 수요가 아니라 공급 가용성입니다.
- 데이터센터 부지를 짓는 크루소의 기업가치가 11개월 만에 3배가 됐습니다. 같은 날 오픈AI는 그 부지에서 돌린 학습 결과를 공개했습니다.
- AI 서비스 세 개가 같은 날 멈췄습니다. 확실해진 것은 원인이 아니라, 어느 서비스가 어느 설비에 얹혀 있는지 밖에서 알 수 없다는 사실입니다.
줄기 1
주문이 매출보다 3.5배 빠르면, 병목은 어디에 있나
HPE가 2026 회계연도 3분기 실적을 발표했습니다. 매출 122억 달러로 전년 동기 대비 34% 늘었고, GAAP 희석 주당순이익은 1.06달러입니다. 1년 전 같은 분기가 0.21달러였습니다. GAAP 영업이익률은 11.4%로 870bp 개선됐습니다.
부문별로 보면 어느 쪽이 팔렸는지가 더 분명합니다.
HPE FY26 3분기 부문 매출
- 네트워킹 29억 달러, 전년 대비 74.9% 증가. 이 가운데 데이터센터 네트워킹만 보면 112.2% 증가
- 클라우드·AI 부문 90억 달러, 25.4% 증가. 그 안에서 서버 68억 달러(35.3%), 스토리지 13억 달러(10.2%)
- FY26 연간 가이던스 상향: 매출 성장 34~37%, 네트워킹 성장 73~74%, 잉여현금흐름 최소 37.5억 달러
- FY27 전망 상향: 매출 성장 8~12%에서 13~17%로
숫자보다 중요한 것은 실적 발표 콜에서 안토니오 네리가 한 말입니다. 주문이 매출보다 3.5배 빠르게 늘고 있고, 회사를 제약한 것은 공급 가용성이었다는 내용입니다. 분기가 끝난 뒤에는 하이퍼스케일러 한 곳과 35억 달러 규모의 추론용 서버 계약을 맺었다고 밝혔습니다.
주문과 매출의 간격이 벌어지는 것은 판매가 아니라 인도가 막혔다는 뜻입니다. 파는 쪽이 못 팔아서가 아니라 못 만들어서 매출이 덜 찍힙니다. 엔비디아 구매 약정이 한 분기에 두 배로 늘어난 것을 수요자 쪽에서 봤다면, HPE 실적은 같은 현상을 공급자 쪽에서 본 그림입니다. 캐파가 팔린 상태에서 고객이 할 수 있는 일은 앞당겨 주문을 넣는 것뿐이고, 그러면 장부에는 백로그로 쌓입니다.
한 가지 더 눈에 걸리는 것은 네트워킹이 서버보다 두 배 빠르게 자랐다는 점입니다. 랙 안쪽 배선이 계산 자원만큼, 어떤 분기에는 그보다 더 빠르게 팔린다는 뜻입니다. 왜 이렇게 되는지는 랙 안쪽 표준 경쟁에서 따로 정리했습니다.
줄기 2
GPU를 세우는 쪽에 값이 붙는 이유
크루소가 30억 달러 이상을 조달했고 기업가치가 300억 달러로 평가됐다는 보도가 나왔습니다. 2025년 10월 100억 달러였으니 11개월 만에 3배입니다. Atreides Management와 Valor Equity Partners가 주도하고 Mubadala Capital이 참여했습니다. 별도로 제인스트리트와 5년 130억 달러 규모의 AI 클라우드 계약을 맺었다는 보도도 같은 날 나왔습니다.
크루소는 2018년에 태워 버리는 가스로 채굴기를 돌리는 회사로 시작했습니다. 지금은 하이퍼스케일 데이터센터 캠퍼스를 개발합니다. 고객으로 오라클, 오픈AI, 메타, 마이크로소프트가 거론됩니다.
여기서 같은 날의 다른 발표를 겹쳐 봐야 합니다. 오픈AI는 GPT-6 Astra를 공개하면서, 자사 최대 규모 학습을 텍사스 스타게이트 시설에서 10만 개가 넘는 GPU로 돌렸다고 밝혔습니다. 그 부지를 지은 쪽이 크루소입니다.
같은 사건의 양면
- 모델 쪽에서 보면: 10만 GPU급 학습을 한 번 돌렸다는 성과 발표
- 인프라 쪽에서 보면: 그 10만 개를 꽂을 전력과 건물을 제때 세운 회사의 값이 3배
어제 글에서 공정의 위치가 원가가 된다고 정리했습니다. 이번 건은 그 논리의 한 층 위입니다. 전력 접속권, 부지, 건설 일정처럼 옮길 수 없는 것을 쥔 쪽이 값을 받습니다. 칩은 배로 옮길 수 있지만 변전소는 옮길 수 없습니다.
조달 규모와 기업가치, 제인스트리트 계약은 모두 블룸버그 보도 기준이고 양사 공식 발표는 확인되지 않았습니다. 숫자를 그대로 쓰기보다 방향만 보는 편이 안전합니다.
줄기 3
AI 서비스 세 개가 같은 날 멈춘 것이 말해주는 것
9월 3일, 세 서비스가 몇 시간 안에 모두 멈췄습니다. 각자 다른 설명을 내놨습니다.
2026년 9월 3일 장애
- 오픈AI: 라우팅 오류. 태평양시 오전 7시 43분경 시작, 8시 17분경 복구
- 앤트로픽: 인프라 문제로 부분 장애. 협정시 16시 16분 복구, 약 3시간 6분
- xAI: 스페이스X가 “오늘 아침 멤피스 컴퓨트 센터 장애”에 대해 사과
- 클라우드플레어는 자사 장애가 아니라고 밝혔고, AWS와 구글 클라우드, 애저 상태 페이지에도 관련 장애가 없었습니다
공통 원인은 아무도 공개하지 않았습니다. 일부 보도는 멤피스 설비 장애가 세 건 모두의 공통 원인이라고 썼지만, 스페이스X가 확인한 범위는 자사 서비스까지입니다. 나머지는 추정입니다.
그래서 오늘 확실해진 것은 원인이 아니라 확인 불가능성입니다. 어느 서비스가 어느 물리 설비 위에서 돌아가는지는 계약서 안에 있고 밖에는 나오지 않습니다. 밖에서 볼 수 있는 것은 같은 시각에 같이 멈춘다는 사실뿐입니다.
이것이 인프라 관점에서 왜 중요한지는 앞의 두 줄기와 이어집니다. 공급이 빡빡해지면 쓸 수 있는 설비가 몇 곳으로 몰립니다. 몇 곳으로 몰리면 그 몇 곳이 동시에 여러 서비스의 단일 장애점이 됩니다. 공급 제약과 집중 리스크는 같은 원인에서 나오는 두 결과입니다.
짧게
토큰 값과 데이터 값의 맞교환. 메타가 Muse Spark에 컨트리뷰터 요금제를 붙였습니다. 입력 100만 토큰당 1.25달러에서 0.10달러로, 출력은 4.25달러에서 0.20달러로 내립니다. 전체로 보면 대략 95% 인하입니다. 조건은 프롬프트와 출력을 메타가 이후 모델 개발과 강화학습에 쓰도록 허용하는 것입니다. 추론 원가를 내리는 방법이 반도체와 배선 말고도 하나 더 생겼다는 뜻이고, 그 방법의 가격표가 공개적으로 매겨진 첫 사례에 가깝습니다.
가장 센 모델도 발표 당일 다 못 돌립니다. GPT-6 Astra는 공개 즉시 전면 개방되지 않았습니다. 일부 조직에 먼저 열고 이후 며칠에 걸쳐 유료 등급과 API로 확대한다고 했습니다. 그레그 브록먼은 브리핑을 “AGI 시대에 오신 것을 환영한다”는 말로 닫았는데, 이것은 회사 쪽 주장이고 그대로 옮길 사실은 아닙니다. 인프라 관점에서 볼 것은 다른 데 있습니다. 모델을 만드는 것과 그 모델을 전 세계에 동시에 서비스하는 것은 다른 문제이고, 후자를 막는 것이 줄기 1에서 본 그 공급입니다.
같이 읽을 글
- GPU 가동률 97.9%: 문제는 파는 값이 아니라 사는 값이다
- 2028년 10기가와트: 세는 단위가 칩 개수에서 와트로 바뀌었다
- 엔비디아 구매 약정이 한 분기에 두 배
- 미국에서 만들지 않으면 관세: 공정의 위치가 원가가 된다
- NVLink와 UALink: AI 랙 안쪽의 표준 전쟁
인프라장은 AI 인프라에서 병목이 어디로 옮겨가는지를 층위 구조로 봅니다. 이 글의 수치는 각 회사의 공식 발표와 실적 자료, 그리고 표시한 경우 언론 보도를 근거로 했습니다. 틀린 것이 확인되면 날짜를 적어 고칩니다.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.