TL;DR
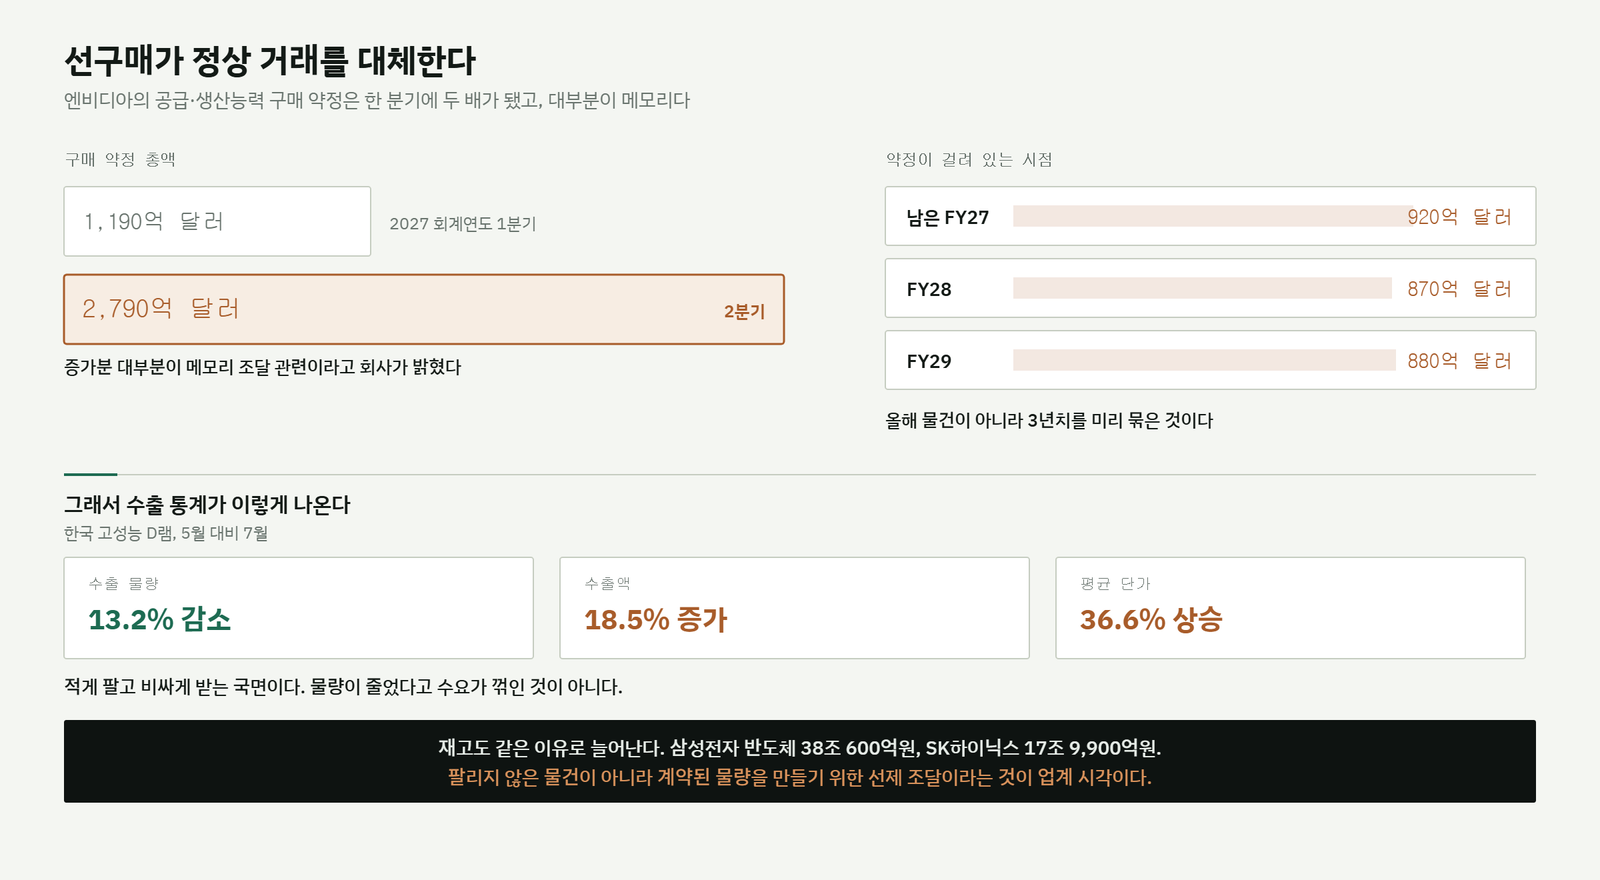
- 엔비디아의 공급·생산능력 구매 약정이 한 분기에 1,190억에서 2,790억 달러로 뛰었다. 증가분 대부분이 메모리 조달 관련이다.
- 이 약정은 올해 물건이 아니다. 남은 2027 회계연도 920억, FY28 870억, FY29 880억으로 3년치가 걸려 있다.
- 그래서 수출 물량은 줄고 금액과 단가는 오른다. 재고가 늘어난 것도 안 팔린 물건이 아니라 계약 이행을 위한 선제 조달이다.
- 엔비디아는 커스텀 메모리를 예고가 아니라 제품으로 내놨다. 메모리 컨트롤러를 HBM 스택 안으로 옮겼다.
줄기 1
선구매가 정상 거래를 대체한다
엔비디아가 2027 회계연도 2분기에 공시한 공급 및 생산능력 구매 약정은 2,790억 달러입니다. 전 분기 1,190억 달러에서 두 배 넘게 늘었습니다. 회사는 증가분 대부분이 메모리 조달과 관련됐다고 밝혔습니다.
중요한 것은 총액이 아니라 이 돈이 걸려 있는 시점입니다. 남은 2027 회계연도에 920억 달러, FY28에 870억 달러, FY29에 880억 달러입니다. 올해 쓸 물건을 산 것이 아니라 3년치 물량을 미리 묶은 것입니다.
공급 쪽에서도 같은 일이 벌어지고 있습니다. 어제 정리한 대로 삼성전자 메모리는 2031년까지 생산능력의 약 70%를 장기계약에 배정했습니다. 트렌드포스가 9월 1일 집계한 36GB HBM3E 현물가는 약 2,100달러로, 통상적인 장기계약 단가 363에서 509달러의 4배에서 5배입니다.
파는 쪽은 몇 년치를 미리 팔았고 사는 쪽은 몇 년치를 미리 샀습니다. 남은 현물 시장은 그 바깥의 얇은 물량입니다.
그래서 통계를 이렇게 읽어야 한다
한국의 7월 고성능 D램 수출은 5월 대비 물량이 13.2% 줄었습니다. 그런데 수출액은 114억 3,000만 달러에서 135억 5,000만 달러로 18.5% 늘었고, 평균 단가는 16.76달러에서 22.90달러로 36.6% 올랐습니다.
물량이 줄었다는 한 줄만 보면 수요가 꺾인 것처럼 보입니다. 실제로는 적게 팔고 비싸게 받는 국면입니다. 물량과 금액이 반대로 움직일 때는 수요가 아니라 제품 믹스가 바뀐 것입니다.
재고를 볼 때는 늘었는지가 아니라 왜 늘었는지를 확인해야 합니다. 선구매 계약이 늘어나는 국면에서는 재고 증가가 오히려 계약 이행의 증거일 수 있습니다.
줄기 2
커스텀 메모리가 예고에서 제품으로
어제 커스텀 HBM을 다루면서 베이스다이가 로직 칩이 되면 그 위에 무엇이든 얹을 수 있다고 썼습니다. 엔비디아가 무엇을 얹었는지가 나왔습니다. 메모리 컨트롤러입니다.
NVHBM이라는 이름으로 공개된 방식인데, 원래 연산 다이에 있던 메모리 컨트롤러를 3D HBM 스택 안으로 옮깁니다. 회사가 밝힌 효과는 표준 HBM4E 대비 메모리 대역폭 최대 30% 향상, HBM 전력 15% 절감, 그리고 XPU 연산 다이 면적을 최대 25% 확보하는 것입니다.
마지막 항목이 이 얘기의 핵심입니다. 컨트롤러가 빠지면 연산 다이에 자리가 남고, 그 자리에 연산을 더 넣을 수 있습니다. 메모리를 커스터마이즈한 결과가 가속기 성능으로 되돌아오는 구조입니다. 메모리가 부품이 아니라 설계의 일부가 된다는 말이 이런 뜻입니다.
TSMC도 같은 방향을 말합니다. 추론 토큰 처리량이 2022년 대비 500배로 늘었고, 앞으로 시장을 가르는 것은 개별 모델 성능이 아니라 통합 시스템을 구축하는 역량이라는 것입니다.
줄기 3
수요는 서버 대수가 아니라 대당 메모리로 온다
델 테크놀로지스가 2027 회계연도 연간 매출 가이던스를 1,670억에서 1,920억 달러로 250억 달러 올렸습니다. AI 서버 매출 전망은 600억에서 740억 달러로 상향했는데 전년 대비 200% 증가입니다.
2분기 실적도 기록입니다. 매출 470억 달러로 전년 동기 대비 58% 증가, AI 서버 주문 609억 달러, AI 서버 매출 164억 달러, 그리고 분기 말 백로그가 950억 달러입니다.
메모리 쪽으로 연결되는 대목은 대수가 아니라 대당 탑재량입니다. 애널리스트들은 AI 가속기 서버가 일반 서버보다 D램을 4배에서 8배 더 요구한다고 봅니다. 서버 출하가 두 배 늘면 메모리 수요는 그보다 훨씬 크게 늘어난다는 뜻입니다.
다만 단서를 달아야 합니다. 델이 오른 원가를 제품 가격에 전가하면 PC 수요가 위축될 수 있고, 하이퍼스케일러가 설비투자 속도를 늦추면 이 백로그도 조정 대상이 됩니다. 백로그는 계약이지 매출이 아닙니다.
짧게 본 것
- 엔비디아가 RISC-V로 확장: Hot Chips 2026에서 CUDA와 NVLink Fusion을 개방형 RISC-V CPU까지 열겠다고 밝혔습니다. x86과 Arm에 이은 서버 CPU 제3의 선택지라는 규정인데, 고객의 자체 CPU를 자사 GPU에 밀착시키는 방향입니다.
- 중국 장비의 격차: 크리스 밀러 교수는 중국의 최신 액침 DUV 노광 기술이 ASML 대비 약 25년 뒤처졌다고 평가했습니다. 국산 DUV 출하량은 2026년 기준 연 5대 수준으로 전해집니다. 한편 지리적 분산을 원하는 수요 덕에 삼성전자와 인텔이 파운드리 신규 수주를 따냈다는 평가도 함께 나왔습니다.
- 추론 수요 쪽 재료: 오픈AI가 출시를 앞둔 차세대 모델이 자사 첫 사이버보안 크리티컬 등급에 도달했다고 밝혔습니다. 모델 능력이 올라갈수록 추론 연산 수요도 함께 커지는 흐름의 한 조각입니다.
- 소버린 AI: 오브젝트 스토리지 업체 MinIO가 사우디 국부펀드 산하 HUMAIN과 소버린 AI 스택의 데이터 계층 구축에 나섰습니다. 국가 단위로 AI 인프라를 갖추려는 수요가 스토리지 계층까지 내려온 사례입니다.
이 글에 나온 말
공급·생산능력 구매 약정 · 앞으로 받을 물량과 생산능력을 미리 계약으로 확보한 금액입니다. 회계상 부채는 아니지만 지출 의무이므로 재무제표 주석에 공시합니다.
NVHBM · 메모리 컨트롤러를 연산 다이가 아니라 HBM 스택 안에 넣는 엔비디아의 커스텀 메모리 방식입니다.
액침 DUV · EUV 이전 세대의 노광 기술로, 렌즈와 웨이퍼 사이를 물로 채워 해상도를 높입니다.
RISC-V · 라이선스료 없이 누구나 쓸 수 있는 개방형 CPU 명령어 집합입니다.
백로그 · 주문은 받았지만 아직 매출로 인식하지 않은 잔고입니다. 계약이지 실적이 아닙니다.
현물가와 장기공급계약 · 그때그때 사는 값과 수년치를 미리 묶는 값입니다.
같이 읽을 글
- 주문은 매출보다 3.5배 빠른데: 공급이 상단을 정한다
- NVLink와 UALink: AI 랙 안쪽의 표준 전쟁
- HBM 현물가가 계약가의 5배인 이유: 캐파는 이미 팔렸다
- 커스텀 HBM이란? 파운드리가 메모리에 끼어드는 이유
- HBM3E와 HBM4는 무엇이 다른가
- 용어 사전
출처
- NVIDIA Supply Commitments Soar to 279B, New NVHBM (TrendForce)
- Dell Technologies Second Quarter Fiscal 2027 Financial Results (공식 발표)
- Spot HBM Prices Hit 5 Times Contract Levels (Seoul Economic Daily)
안내
이 글은 AI 인프라 산업의 구조를 이해하기 위한 해설입니다. 운영자는 금융투자업 인가를 받은 자가 아니며, 이 사이트는 투자 자문을 제공하지 않습니다. 언급된 기업명은 산업 구조를 설명하기 위한 예시이며 특정 기업에 대한 평가나 권유가 아닙니다. 수치는 발행 시점의 공개 자료를 근거로 하며, 가이던스와 전망은 이후 변경될 수 있습니다. 자세한 내용은 고지 사항을 참고하세요.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.