덧붙임 2026.09.08
이 글이 인용한 16.7%는 IDC의 8월 26일 값이고, 최신값입니다. 다만 전망치가 계속 내려왔다는 이력을 함께 적어둡니다. 카운터포인트는 2026년 2월 12.4%, 5월 31일 13.9%(10억8천만대, 2013년 이후 최저)로 두 차례 하향했습니다.
세 번의 수정이 모두 같은 방향이었습니다. 숫자 하나를 외우는 것보다 계속 내려왔다는 방향이 더 정확한 정보입니다. 기관별로 9%에서 17%까지 편차가 있으니 특정 숫자를 확정된 사실로 읽지 않는 편이 낫습니다.
한 줄로
- IDC는 2026년 세계 스마트폰 출하가 16.7% 줄어 10억대를 조금 넘는 수준이 되지만, 시장 규모는 6.3% 늘어 6,130억 달러가 될 것으로 봅니다. 대수는 줄고 금액은 늡니다.
- 같은 부족이 중국에서도 보입니다. 화웨이 Ascend 950DT의 올해 생산량 상단을 정하는 것도 고급 메모리입니다.
- 개발자 PC 스펙표에도 메모리 대역폭이 조건으로 적히기 시작했습니다. 조여지는 자리가 하나인데 나타나는 곳은 셋입니다.
무슨 일이 있었나
줄기 1 · 소비자 기기
대수는 줄고 금액은 늘었다
IDC가 8월 26일 낸 전망입니다. 2026년 세계 스마트폰 출하량이 16.7% 줄어 10억대를 조금 넘는 수준에 그칩니다. 사상 최대 낙폭입니다.
그런데 같은 해 시장 규모는 6.3% 늘어 6,130억 달러가 됩니다. 평균 판매가격이 581달러로 전년 대비 27.6% 올라서입니다. IDC는 원인을 NAND와 DRAM 원가가 전년 대비 300% 넘게 오른 데서 찾았습니다. IDC의 프란시스코 제로니모는 소비자가 “AI 비용을 내기 시작했다”고 표현했습니다.
가격표에 찍힌 숫자도 나왔습니다. TrendForce는 9월 3일, 아이폰 18 프로 256GB 모델의 3분기 메모리 원가가 1년 전보다 거의 400% 높을 것으로 봤습니다. 신제품 출하가격은 약 10~20% 오를 전망인데, 애플이 점유율을 지키려고 상승분의 일부를 자체 흡수한 결과라는 것이 TrendForce의 해석입니다. 첫 폴더블 모델은 시작가 2,099~2,299달러, 최상위 구성은 3,000달러를 넘길 수 있다고 봤습니다.
줄기 2 · 중국 가속기
우회하려는 쪽도 같은 데서 막힌다
블룸버그 보도로 9월 4일 정리된 내용입니다. 딥시크가 인너몽골에 짓는 기가와트급 데이터센터에 화웨이 Ascend 950DT를 최소 16만 개 배치할 계획입니다. 완전 가동 시 약 75만 가구가 쓸 만큼의 전력을 소모하는 규모입니다.
여기서 두 가지가 눈에 띕니다.
첫째, 이 칩들은 추론용입니다. 딥시크는 950DT로 모델을 학습시킬 계획이 현재 없고, 학습에는 계속 엔비디아 가속기를 씁니다.
둘째, 화웨이가 이 주문을 채울 수 없습니다. 950DT는 4분기 출하 예정인데, 고급 메모리를 포함한 부품 부족으로 올해 생산량이 수십만 개 초반에 머물 전망입니다. 납품에 1년 넘게 걸릴 수 있습니다.
줄기 3 · 개발자 PC
스펙표에 대역폭이 적히기 시작했다
마이크로소프트가 9월 4일 AI 개발자용 윈도우 11 ‘프로젝트 제니스’를 공개했습니다. 목표는 300억 파라미터 이상 모델을 클라우드 없이 자기 PC에서 돌리는 것입니다.
요구 조건이 이 글의 맥락에서 중요합니다. 통합 메모리 64GB 이상, 메모리 대역폭 250GB/s 이상입니다. 연산 성능이 아니라 메모리 두 항목이 진입 조건으로 적혀 있습니다. 가격과 정확한 출시일은 아직 공개되지 않았습니다.
용어
평균 판매가격(ASP) · 팔린 제품 전체의 매출을 판매 대수로 나눈 값입니다. 대수가 줄어도 ASP가 더 크게 오르면 시장 금액은 커집니다. 올해 스마트폰 시장에서 벌어지고 있는 일이 정확히 그것입니다.
메모리 대역폭 · 메모리가 1초에 실어 나를 수 있는 데이터의 양입니다. 저장 용량과 다릅니다. 용량은 얼마나 담느냐, 대역폭은 얼마나 빨리 꺼내오느냐입니다. 모델을 돌릴 때는 둘 다 조건이 됩니다.
학습과 추론 · 학습은 모델을 만드는 과정, 추론은 만들어진 모델을 써서 답을 내는 과정입니다. 요구하는 하드웨어의 성격이 달라서, 추론은 대안 칩으로 갈아타기가 상대적으로 쉽습니다. 딥시크의 선택이 그 경계를 보여줍니다.
밸류체인에서 이게 뭘 뜻하나
병목이 가격 결정권으로 바뀌는 지점
부품이 부족하면 보통 완제품 업체가 사양을 낮추거나 마진을 깎아 흡수합니다. 소비자 가격까지 올라가는 것은 흡수가 한계에 닿았다는 신호입니다.
올해 숫자는 그 선을 넘었습니다. 애플처럼 협상력이 큰 회사도 원가의 일부만 흡수하고 나머지를 가격에 얹었습니다. IDC 전망대로라면 출하 대수는 사상 최대폭으로 줄어드는데 시장 금액은 오히려 커집니다. 대수 감소가 곧 산업 위축이 아니라, 같은 파이를 더 비싸게 나누는 상태라는 뜻입니다.
어느 고리가 움직이나
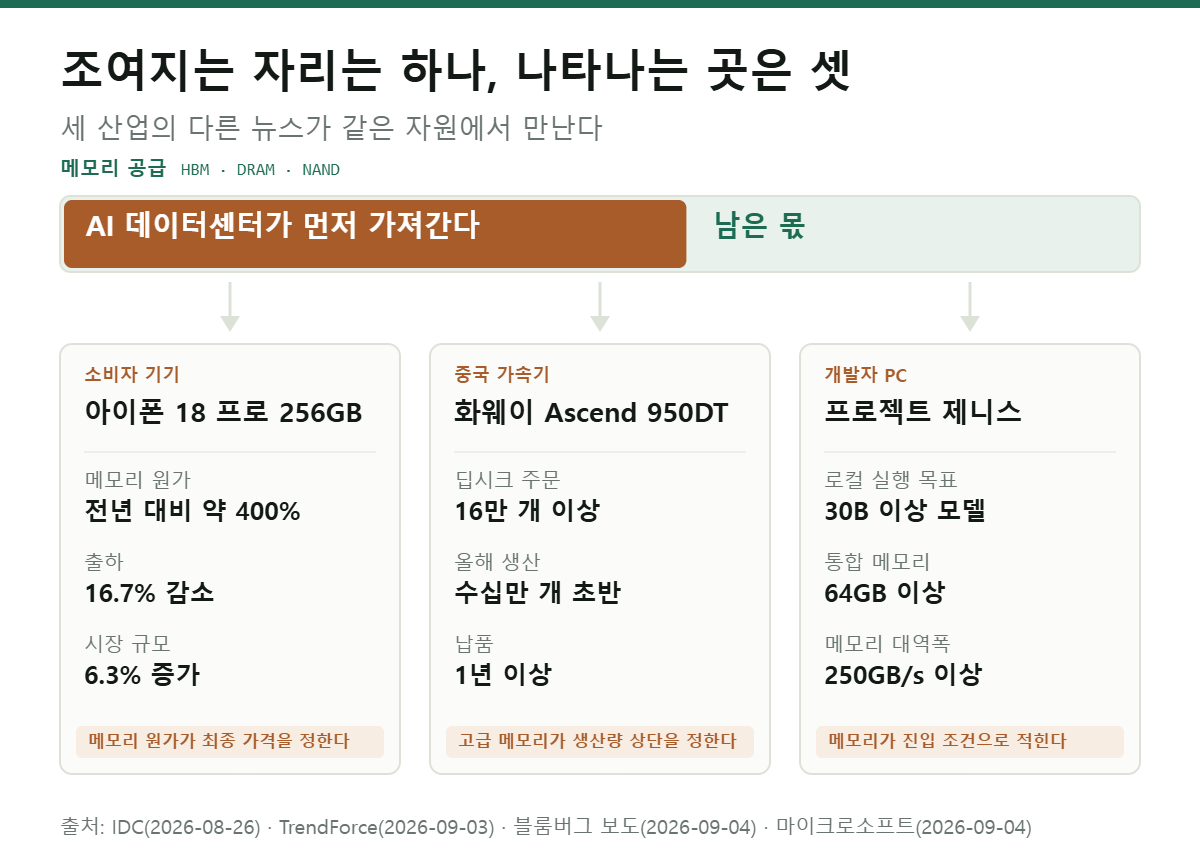
세 기사가 서로 다른 산업을 다루지만 조여지는 자리는 하나입니다.
- 소비자 기기: 메모리 원가가 최종 가격을 정합니다
- 중국 가속기: 고급 메모리가 대안 칩의 생산량 상단을 정합니다
- 개발자 PC: 메모리 용량과 대역폭이 로컬 실행의 진입 조건을 정합니다
AI 데이터센터가 먼저 가져가고 남은 몫을 나머지가 나눠 씁니다. 그래서 AI와 직접 상관없어 보이는 제품의 가격표에도 AI 수요가 찍힙니다.
누가 불리해지나
수혜만 쓰면 그림이 반쪽입니다.
가장 먼저 압박받는 쪽은 중저가 세그먼트입니다. 원가 상승분을 얹을 여지가 프리미엄보다 좁습니다. IDC는 저렴한 스마트폰 구간이 사실상 사라지는 국면으로 봤습니다. 완제품 업체의 마진도 흡수한 만큼 깎입니다.
규제를 우회해 독자 컴퓨팅을 세우려는 쪽도 마찬가지입니다. 칩 설계를 국산화해도 고급 메모리가 국산화되지 않으면 생산량 상단이 그대로 남습니다. 딥시크가 16만 개를 주문하고도 1년을 기다려야 하는 이유입니다.
아직 확인 안 된 것
확인 필요
IDC와 TrendForce의 숫자는 모두 전망치입니다. 실제 출하와 가격은 연말에 확정됩니다.
가격이 오르면 수요가 줄어드는데, 그 감소가 어디서 멈추는지는 아직 데이터가 없습니다. ASP 상승이 대수 감소를 계속 상쇄할지는 다음 분기들이 답합니다.
공급 쪽 증설이 언제 풀리는지도 미확정입니다. 메모리는 증설에 시간이 걸리고, 그 사이 가격이 어디까지 가는지가 이 이야기의 다음 장입니다.
같이 읽을 글
- GPU 가동률 97.9%: 문제는 파는 값이 아니라 사는 값이다
- 2028년 10기가와트: 세는 단위가 칩 개수에서 와트로 바뀌었다
- 멈춘 원전을 2029년에 다시 켠다: 병목이 칩 바깥으로 나갔다
- 메모리 대역폭이란 무엇인가: 용량은 담는 양, 대역폭은 꺼내는 속도
- 에이전트는 계산보다 기억을 더 쓴다: 아스트라가 인프라에 던진 숙제
- HBM 16단은 왜 어려운가: 높이가 775마이크로미터로 묶여 있다
출처 ·
IDC (2026-08-26) ·
TrendForce (2026-09-03) ·
Mobile World Live (2026-09-04, 블룸버그 보도 인용) ·
Notebookcheck (2026-09-04)
이 글은 AI 인프라 밸류체인의 구조를 설명하기 위한 정보 제공 목적으로 작성했습니다. 특정 종목의 매수나 매도를 권유하지 않으며, 인용한 전망치는 각 기관의 추정입니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.