한 줄로
- 미 에너지부가 19억 달러를 대출해 2020년 멈춘 615MW 원전을 되살립니다. 2029년 재가동이고 주 고객은 구글입니다.
- AI 코딩 회사 한 곳의 올해 현금 소진이 8억 달러로 추정됩니다. 상당 부분이 GPU 클러스터 임대료입니다.
- 삼성은 반도체 공정용 AI를 사내 인프라에서만 돌립니다. 데이터가 밖으로 나갈 수 없기 때문입니다.
- 세 건 다 칩 이야기가 아닙니다. 칩을 둘러싼 조건 이야기입니다.
무슨 일이 있었나
줄기 1 · 전력
멈춰 있던 원전을 되살리는 쪽이 빠르다
미 에너지부(DOE)가 9월 8일 NextEra Energy에 최대 19억 달러 대출을 확정했습니다. 아이오와주 듀에인 아널드(Duane Arnold) 원전을 다시 켜기 위한 자금입니다.
이 원전은 615MW 규모로, 2020년 폭풍 피해를 입은 뒤 문을 닫았습니다. 재가동 목표는 2029년입니다. 구글이 주 고객이 되어 아이오와의 클라우드와 AI 인프라 전력으로 쓰기로 했습니다.
이번이 현 행정부에서 DOE가 자금을 댄 세 번째 원전 재가동입니다. 앞선 사례가 스리마일섬 1호기를 되살리는 크레인(Crane) 원전인데, 835MW 규모에 재가동 비용이 약 16억 달러로 추산됩니다.
왜 새로 짓지 않고 멈춘 것을 되살리는지가 이 뉴스의 핵심입니다. 부지와 송전 연결과 인허가 이력이 이미 있기 때문입니다. 신규 원전은 10년 이상 걸리지만 재가동은 몇 년입니다. AI가 요구하는 시간표에 맞는 유일한 원자력 선택지가 폐쇄 자산인 셈입니다.
규모 감각을 위해 IEA 수치를 붙여봅니다. 전 세계 데이터센터 전력 소비는 2024년 415TWh로 세계 전력의 약 1.5%였습니다. IEA는 이것이 2030년 약 945TWh, 2035년 약 1,200TWh가 될 것으로 봅니다. 2024년 대비 약 세 배입니다.
줄기 2 · 비용
소프트웨어 회사의 원가가 하드웨어 임대료가 됐다
AI 코딩 도구 데빈(Devin)을 만드는 Cognition이 9월 8일 20억 달러 시리즈E를 유치했습니다. 기업가치 480억 달러입니다. 5월에 260억 달러였으니 4개월에 거의 두 배가 됐습니다.
연환산 매출도 같은 기간 4억9,200만 달러에서 9억 달러로 늘었습니다. 여기까지는 성장 이야기입니다.
인프라 관점에서 봐야 할 대목은 지출 쪽입니다. 이 회사는 엔비디아 GPU 클러스터를 임대하는 데 연 수억 달러를 쓰고 있고, 2026년 현금 소진이 8억 달러에 이를 것으로 보도됐습니다. 연환산 매출 9억 달러인 회사가 8억 달러를 태웁니다.
그래서 이 회사는 오픈소스 기반의 자체 모델을 만들고 있습니다. 남의 모델을 호출하는 비용을 줄이려는 것입니다.
비교할 선례도 있습니다. 경쟁사 커서(Cursor)는 4월 스페이스X에 600억 달러에 인수됐는데, 투자자들은 매각 배경으로 심각한 컴퓨트 부족을 들었습니다. 연환산 매출 20억 달러를 넘긴 회사가 컴퓨트를 못 구해서 팔렸다는 이야기입니다.
줄기 3 · 위치
데이터가 못 나가면 칩이 들어와야 한다
삼성전자 DS부문이 9월 9일 프랑스 미스트랄 AI와 전략적 협력을 발표했습니다. 미스트랄 라지를 기반으로 반도체 설계와 제조에 맞춘 모델을 만드는 것이 내용입니다.
인프라 관점에서 중요한 조건이 하나 있습니다. 이 모델은 삼성 반도체 인프라 내부에서만 돌아갑니다. 삼성은 그 이유를 “매우 민감한 기술과 운영 데이터를 처리하는 데 필요한 보안과 유연성”이라고 밝혔습니다.
삼성은 미스트랄의 시리즈D를 주도하고 전략적 지분도 확보했습니다. 금액은 삼성이 공개하지 않았습니다.
용어
온프레미스 · AI 모델을 외부 클라우드가 아니라 자기 회사가 소유한 서버에서 돌리는 방식입니다. 데이터가 사내 경계를 넘지 않는 대신, 그 서버와 전력과 냉각을 직접 갖춰야 합니다. 클라우드 수요가 아니라 자체 인프라 수요가 됩니다.
연환산 매출(ARR) · 최근 실적을 1년으로 환산한 값입니다. 실제로 1년간 벌어들인 금액이 아니라 추정치이고, 산출 방식은 회사마다 다릅니다. 빠르게 커지는 회사에서는 실제 연매출보다 크게 나옵니다.
TWh · 테라와트시. 1TWh는 1기가와트 발전소가 약 1,000시간 돌아간 양입니다. 데이터센터 전력을 나라 단위 전력 소비와 비교할 때 쓰는 단위입니다.
밸류체인에서 이게 뭘 뜻하나
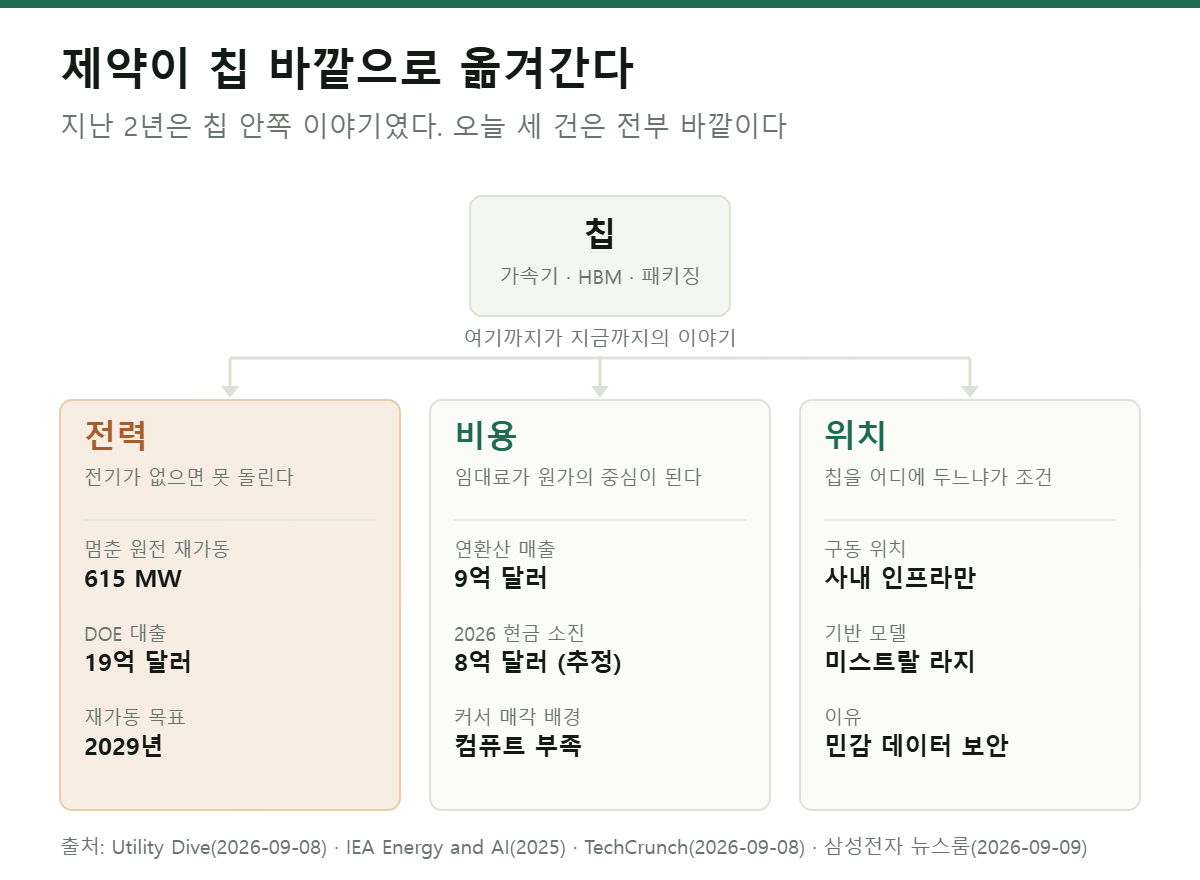
제약이 칩에서 칩 바깥으로 옮겨간다
지난 2년의 이야기는 대체로 칩 안쪽이었습니다. 어느 회사의 가속기가 빠른가, HBM을 몇 단 쌓는가, 어느 공정이 병목인가.
오늘 세 건은 전부 칩 바깥입니다.
- 전력: 칩을 사도 전기가 없으면 못 돌립니다. 그래서 멈춘 발전소를 되살립니다
- 비용: 칩을 살 수 없어 빌리고, 그 임대료가 원가의 중심이 됩니다
- 위치: 데이터가 나갈 수 없는 산업에서는 칩을 어디에 두느냐가 조건이 됩니다
어느 고리가 움직이나
전력 쪽에서는 발전 자산의 성격이 바뀝니다. 경제성이 없어 문을 닫은 설비가 가치 있는 자산으로 되돌아옵니다. 듀에인 아널드는 천연가스에 밀려 닫혔는데, 지금은 19억 달러를 들여 다시 켭니다. 부지와 송전선과 인허가 이력이 새 자산보다 귀해졌기 때문입니다.
비용 쪽에서는 임대 사업자의 위치가 올라갑니다. AI 회사가 GPU를 사지 않고 빌린다는 것은, 그 사이에 있는 사업자가 매출을 가져간다는 뜻입니다. 동시에 임대료를 못 버는 회사는 자체 모델을 만들어 수직통합으로 도망가려 합니다.
위치 쪽에서는 온프레미스 수요가 다시 생깁니다. 반도체 공정 데이터처럼 밖으로 못 나가는 자산을 가진 산업은 클라우드를 쓸 수 없습니다. 서버와 전력과 냉각을 자기 울타리 안에 갖춰야 합니다.
누가 불리해지나
수혜만 쓰면 그림이 반쪽입니다.
전력을 확보하지 못한 신규 진입자가 가장 불리합니다. 칩은 돈으로 살 수 있지만 615MW는 돈만으로 안 됩니다. 부지와 송전 연결에는 순서와 시간이 있습니다.
임대료를 감당 못 하는 AI 회사도 마찬가지입니다. 매출 9억 달러에 현금 소진 8억 달러라는 구조는 자금 조달이 멈추는 순간 끝납니다. 커서는 매출이 두 배 이상 컸는데도 컴퓨트를 못 구해 팔렸습니다.
그리고 범용 클라우드는 온프레미스 요구가 늘어나는 만큼 수요를 잃습니다. 민감한 데이터를 다루는 산업일수록 그렇습니다.
확인 필요
2029년 재가동은 목표입니다. 3년 뒤 일이고 원전 재가동은 규제 절차가 남아 있습니다.
IEA의 2035년 1,200TWh는 기본 시나리오이고, 시나리오 범위는 700에서 1,700TWh까지 벌어집니다. 세 배라는 표현은 기본 시나리오 기준입니다.
Cognition의 매출과 밸류에이션은 회사 발표, 현금 소진 8억 달러는 언론 보도입니다. 연환산 매출은 산출 방식이 공개되지 않았습니다.
미스트랄 시리즈D 금액은 삼성이 밝히지 않았고, 외신 보도가 30억 유로대에서 갈립니다. 그래서 이 글은 금액을 쓰지 않았습니다.
같이 읽을 글
- AI 데이터센터는 전력을 어디에 쓰나: PUE 하나가 GPU 10만 장을 가른다
- 2028년 10기가와트: 세는 단위가 칩 개수에서 와트로 바뀌었다
- 메모리 대역폭이란 무엇인가: 용량은 담는 양, 대역폭은 꺼내는 속도
- 출하는 16.7% 줄고 매출은 6.3% 늘었다: 메모리가 가격표를 다시 썼다
- HBM 밸류체인 지도: 어느 공정이 병목이고 어느 공정이 범용인가
출처 ·
Utility Dive (2026-09-08, DOE 대출과 듀에인 아널드) ·
IEA Energy and AI (2025, 데이터센터 전력 전망) ·
TechCrunch (2026-09-08, Cognition 시리즈E) ·
삼성전자 뉴스룸 (2026-09-09, 미스트랄 협력)
이 글은 AI 인프라 밸류체인의 구조를 설명하기 위한 정보 제공 목적으로 작성했습니다. 특정 종목의 매수나 매도를 권유하지 않으며, 인용한 전망치는 각 기관의 추정입니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.