TL;DR
- 2026년 2분기 SK하이닉스 영업이익률은 76%다. 이건 본업에서 나온 숫자가 맞다.
- 순이익률 118%는 본업이 아니다. 투자자산 매각·평가이익 63조 3,000억원이 따로 들어갔다.
- ASP를 끌어올린 것은 HBM만이 아니라 일반 D램 가격 강세였다.
- 같은 팹에서 HBM을 늘리면 범용 D램·낸드 물량이 줄어든다. 그 대가가 모바일 D램 89% 상승이다.
무슨 일이 있었나
SK하이닉스가 2026년 2분기 실적을 발표했다. 매출 79조 3,187억원, 영업이익 60조 5,426억원으로 영업이익률 76%다. 순이익은 93조 9,226억원, 순이익률은 118%로 찍혔다. 분기 사상 최대 실적이다.
76%는 대규모 제조업에서 보기 어려운 마진이다. 회사는 HBM과 AI 서버용 D램 같은 고부가 제품 중심으로 성장했다고 설명했다. 2분기 평균판매가격(ASP)은 약 30% 올랐는데, 회사가 그 배경으로 짚은 것은 HBM이 아니라 일반 D램 가격 강세였다. 타이트한 공급 환경이 이어지면서 가격 상승세가 계속됐다는 것이다.
HBM4는 2분기부터 양산 출하를 시작했고 하반기에 생산을 본격 확대할 계획이다. 2027년 공급 물량과 가격은 현재 주요 고객들과 협의 중이라고 밝혔다.
반복될 숫자와 아닐 숫자
순이익률 118%는 본업이 아니다
영업이익률보다 순이익률이 높다는 건 영업 바깥에서 돈이 들어왔다는 뜻이다. 컨퍼런스콜에서 회사가 밝힌 내역은 투자자산 매각 수익과 평가이익 63조 3,000억원, 외환관련이익 1조 1,000억원이다. 영업 바깥에서 들어온 금액 하나가 본업 영업이익 전체보다 크다.
이게 나쁘다는 얘기가 아니다. 성격이 다르다는 얘기다. 영업이익 60조는 메모리를 만들어 팔아서 번 돈이고, 가격과 물량 조건이 유지되면 다음 분기에도 비슷하게 나온다. 63조는 보유 자산의 가치가 오르거나 팔려서 생긴 돈이고, 같은 방식으로 다시 생기지 않는다.
헤드라인이 “순이익 93조”를 뽑을 때 그 안에서 다음 분기에도 나오는 돈이 어디까지인지 갈라 읽는 것, 그게 실적 읽기의 첫 단계다. 이번 분기에는 그 경계가 아주 선명하게 그어져 있다.
76%는 조건부로 반복된다
영업이익률 쪽은 다르다. 이건 메모리를 팔아서 만든 마진이고, 조건이 유지되는 한 반복된다. 문제는 그 조건이 무엇이냐다.
ASP 30% 상승이 답이다. 같은 물량을 팔아도 단가가 오르면 늘어난 매출이 거의 그대로 이익으로 남는다. 감가상각비와 인건비 같은 고정비는 단가가 올랐다고 따라 오르지 않기 때문이다. 76%라는 마진은 원가를 극적으로 줄여서 만든 게 아니라 가격이 오르는 국면에 고정비 구조가 얹힌 결과에 가깝다.
그래서 이 마진이 유지될지를 보려면 원가가 아니라 가격을 봐야 하고, 가격을 보려면 공급이 계속 빡빡한지를 봐야 한다.
HBM만 보면 절반만 보는 것이다
ASP를 끌어올린 게 일반 D램 강세였다는 회사 설명은 그냥 지나칠 대목이 아니다. AI 메모리 이야기를 할 때 우리는 보통 HBM만 본다. 하지만 이번 분기 마진에는 범용 D램 가격이 오른 몫이 같이 들어가 있다.
그리고 이 두 가지는 따로 노는 게 아니라 하나가 다른 하나의 원인이다.
밸류체인: HBM이 늘면 왜 폰 값이 오르나
연결 고리는 감성이 아니라 설비다.
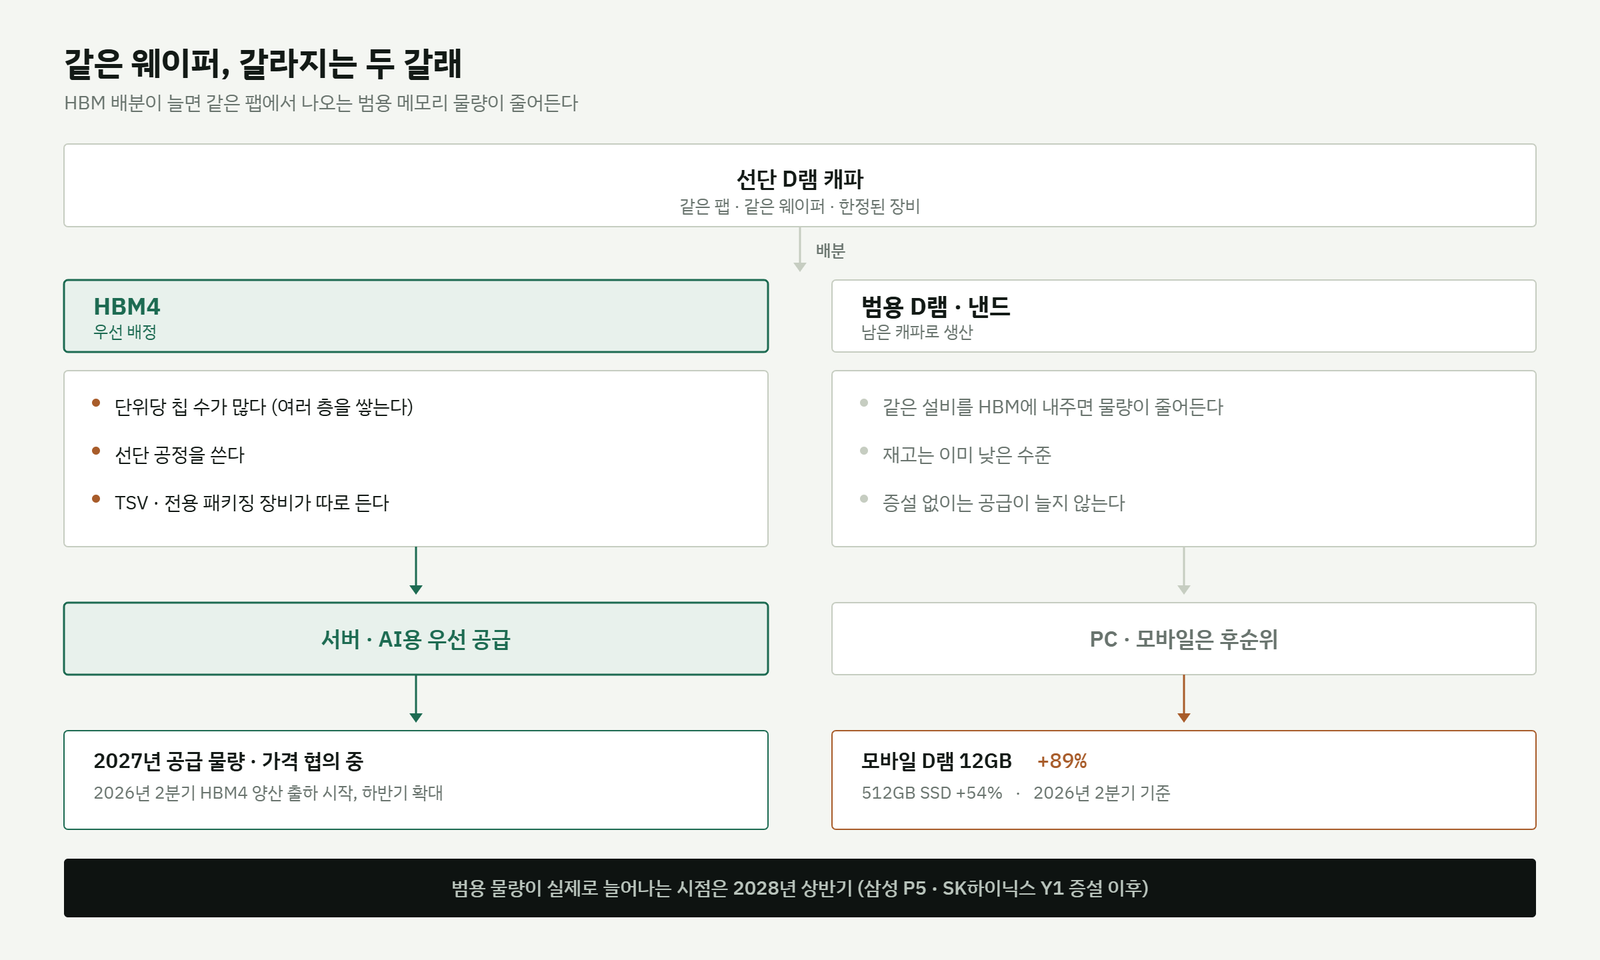
HBM은 D램 여러 장을 수직으로 쌓아 만든다(HBM이 무엇인지는 여기서 정리했다). 그래서 완제품 하나에 들어가는 D램 칩 수가 범용 제품보다 많고, 선단 공정을 쓰고, TSV와 전용 패키징 장비를 따로 요구한다. 결과적으로 같은 팹에서 HBM 생산을 늘리면 PC와 모바일용 D램으로 나갈 물량이 그만큼 줄어든다.
SK하이닉스도 공급이 제한된 상황에서 서버와 AI용 제품을 먼저 배정하고 PC·모바일은 조정한다는 취지로 설명했다. 배분의 우선순위가 명시적으로 서버 쪽에 있다는 뜻이다.
가격에서 결과가 나타난다. 시그마인텔 집계 기준 2026년 2분기 모바일용 12GB LPDDR5X는 89% 올라 개당 77.10달러에서 145.90달러가 됐다. 4GB LPDDR4X는 75% 올라 45.90달러, 512GB SSD는 54% 올라 126.30달러다.
3분기 전망도 낮지 않다. 하나금융투자는 범용 D램이 전 분기 대비 15~25%, 낸드가 20~25% 더 오를 것으로 봤다. 같은 기관이 3월 시점에 내놓은 전망은 D램 3~8%, 낸드 8~13%였다. 반년 만에 두 배 수준으로 올려 잡은 것이다.
그래서 “언제 풀리나”라는 질문의 답은 수요가 아니라 증설 일정에 있다. 범용 물량이 의미 있게 늘어나는 시점을 삼성전자 P5와 SK하이닉스 Y1의 본격 양산이 시작되는 2028년 상반기로 보는 시각이 있다. 그 전까지는 늘어난 생산분이 나오는 족족 소화되는 구조가 이어진다는 것이다.
그래서 다음에 확인할 것
- 2027년 HBM 계약: 물량과 가격이 어떻게 정해지는가. 76% 마진의 지속 여부가 사실상 여기 달려 있다.
- 범용 D램 가격의 방향: 계속 오르는가, 아니면 세트 업체의 스펙 하향과 구형 규격 회귀가 수요를 먼저 꺾는가.
- 증설 일정: 2028년 상반기라는 시점이 앞당겨지는지. 앞당겨지면 지금의 가격 구조도 같이 앞당겨 꺾인다.
- 다음 분기 순이익: 투자자산 이익이 빠진 자리에 무엇이 남는가. 이번 분기와 비교할 때 반드시 영업이익끼리 비교해야 한다.
이 글에 나온 말
영업이익률과 순이익률 · 영업이익률은 본업에서 남긴 몫, 순이익률은 이자·환차손익·투자자산 손익·세금까지 다 반영한 최종 몫이다. 순이익률이 영업이익률보다 높으면 본업 밖에서 돈이 들어왔다는 신호다.
ASP(평균판매가격) · 판 제품의 평균 단가. 물량이 그대로여도 ASP가 오르면 매출과 이익이 같이 오른다. 메모리처럼 고정비 비중이 큰 산업에서는 ASP 변화가 마진을 크게 흔든다.
HBM4 · HBM 규격의 최신 세대. 2026년 2분기부터 양산 출하가 시작됐고 하반기에 물량이 확대된다.
TSV(실리콘 관통 전극) · 쌓아 올린 D램을 위아래로 관통해 연결하는 미세 구멍. HBM을 만들려면 반드시 거쳐야 하는 공정이고, 이 때문에 전용 장비와 추가 공정 시간이 든다.
LPDDR5X · 스마트폰 등 모바일 기기에 쓰이는 저전력 D램 규격. 이번 분기 가격 급등의 대표적인 품목이다.
출처
- SK하이닉스, 2026년 2분기 경영실적 발표 (SK하이닉스 뉴스룸)
- SK하이닉스 2026년 2분기 실적발표 컨퍼런스콜 전문 (디일렉)
- HBM 쏠림에 D램 품귀, 낸드도 증산 지연 (뉴데일리)
- 모바일 D램 89% 급등 전망, 소비자용 메모리도 품귀 (서울경제)
안내
이 글은 AI 인프라 산업의 구조를 이해하기 위한 해설입니다. 운영자는 금융투자업 인가를 받은 자가 아니며, 이 사이트는 투자 자문을 제공하지 않습니다. 언급된 기업명은 산업 구조를 설명하기 위한 예시입니다. 수치는 발행 시점의 공개 자료를 근거로 하며, 전망성 정보는 이후 변경될 수 있습니다. 자세한 내용은 고지 사항을 참고하세요.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.