한 줄 요약
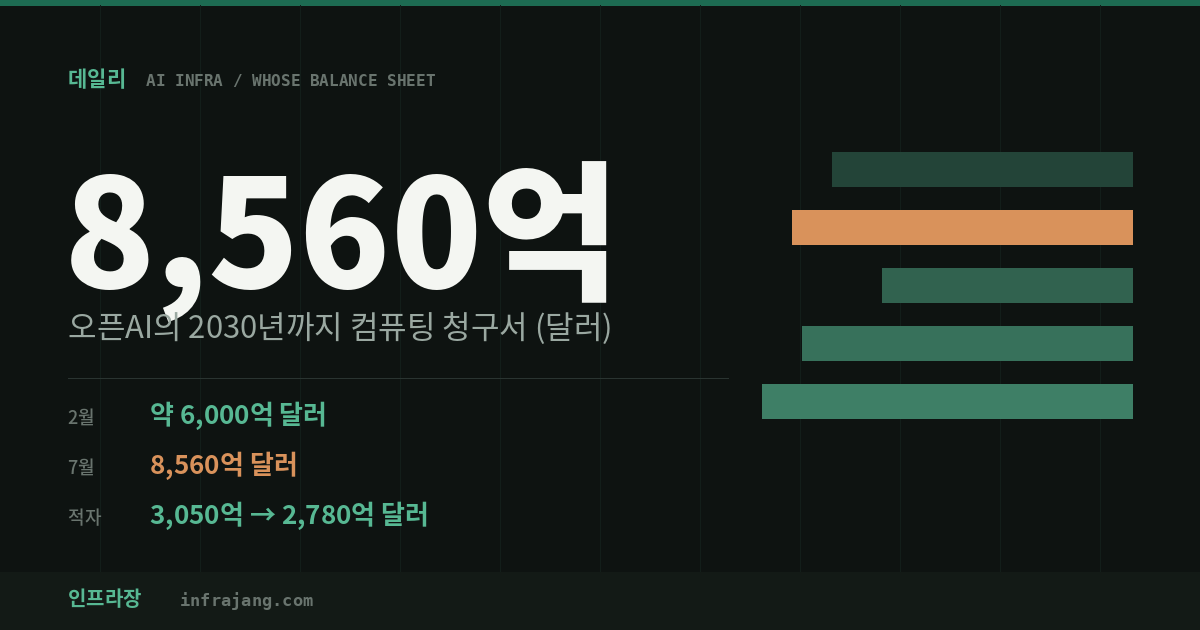
- 오픈AI의 컴퓨팅 청구서는 2월 약 6,000억에서 7월 8,560억 달러로 5개월 만에 43% 늘었습니다.
- 그런데 같은 기간 현금흐름 적자 전망은 5월 3,050억에서 7월 2,780억 달러로 줄었습니다. 두 방향이 동시에 움직입니다.
- 지출이 자기 장부에 남지 않기 때문입니다. 그 장부를 누가 들고 있는지는 엔스케일의 상장 신청서에 적혀 있습니다.
파이낸셜타임스가 입수한 오픈AI 투자자 자료가 어제 하루 대부분의 헤드라인을 차지했습니다. 2030년까지 누적 잉여현금흐름 마이너스 2,780억 달러, 2028년 현금 고갈. 그런데 이 숫자를 “현금이 바닥난다”로만 읽으면 방향을 거꾸로 읽게 됩니다.
1. 두 숫자가 반대로 움직인 이유
줄기 1 / 수요 측 장부
먼저 자료에 적힌 숫자를 그대로 놓겠습니다. 전부 회사 내부 전망치이고 실적이 아닙니다.
잉여현금흐름 2026~2030 마이너스 2,780억 달러
매출 2026년 360억 → 2030년 연 3,500억
누적 매출 2026~2030 약 8,400억 달러
여기까지는 뉴스에 나온 그대로입니다. 중요한 것은 이 자료들의 날짜입니다.
같은 항목, 다른 시점
- 컴퓨팅 청구서: 2월 투자자 설명에서는 2030년까지 약 6,000억 달러였고, 7월 자료에서는 8,560억 달러입니다. 5개월에 약 43% 늘었습니다.
- 현금흐름 적자: 5월 전망은 같은 기간 약 3,050억 달러였고, 7월 전망은 2,780억 달러입니다. 약 270억 달러 개선됐습니다.
지출은 43% 늘었는데 현금 적자는 줄었습니다. 이것이 산수로 성립하는 이유는 하나뿐입니다. 늘어난 지출의 상당 부분이 오픈AI의 장부에 남지 않기 때문입니다. 파트너가 짓고, 임대인이 보유하고, 벤더가 금융을 대면 지출은 자본적 지출이 아니라 임차료와 사용료가 되고, 그것도 대부분 미래의 것이 됩니다.
시사점
그래서 이 자료에서 읽어야 할 것은 “오픈AI가 위험하다”가 아니라 “AI 인프라의 자금 조달이 오프밸런스 구조로 옮겨가고 있다”입니다. 비용이 줄어든 것이 아니라 계상되는 장소가 바뀐 것입니다. 그리고 그 장소가 이 이야기의 다음 줄기입니다.
2. 그 장부를 누가 들고 있나
줄기 2 / 중간 임대층
영국 네오클라우드 엔스케일이 9월 18일 미 증권거래위원회에 상장 신청서를 냈습니다. 티커 NSCL, 뉴욕증권거래소, 주관사는 골드만삭스와 JP모건, 모건스탠리입니다. 상장 신청서는 기업이 스스로 위험을 적어 제출하는 문서라서, 이 구조를 보기에 가장 좋은 자료입니다.
| 항목 | 2026년 상반기 | 전년 동기 |
|---|---|---|
| 매출 | 1억 4,060만 달러 | 1,040만 달러 (+1,252%) |
| 순손실 | 10억 2,000만 달러 | 3억 6,890만 달러 |
| RPO | 564억 달러 | 계약은 됐고 아직 매출이 아닌 금액 |
| 파이프라인 | 1,034억 달러 (8월 31일) | 380억 달러 (2025년 말) |
매출이 13배 늘었는데 순손실이 매출의 일곱 배입니다. 그리고 상장 신청서에서 가장 눈에 걸리는 두 줄은 재무제표가 아니라 위험 요인 쪽에 있습니다.
신청서에 적힌 두 가지 집중
- 고객 집중: 상반기 매출의 52%가 이름을 밝히지 않은 단일 고객에서 나왔습니다. 공개된 대형 계약으로는 앤스로픽이 8월에 웨스트버지니아 캠퍼스 용량을 450억 달러에 임차하기로 한 건이 있습니다.
- 공급사 집중: 엔비디아가 한 거래에서 네 가지 역할을 동시에 합니다. 비의결권 주식으로 5% 넘는 지분을 보유한 투자자, GPU를 파는 공급사, 용량을 쓰는 고객, 그리고 텍사스 데이터센터 임대 의무를 최대 8억 6,000만 달러까지 보증하는 보증인입니다. 31억 달러 전환사채 발행분 가운데 10억 달러도 엔비디아가 인수합니다.
시사점
1번 줄기에서 오픈AI 장부를 떠난 지출이 어디에 앉는지가 이 표에 있습니다. 부채는 80억 달러를 넘고, 갚을 근거는 RPO 564억 달러입니다. 그러면 이 사업의 본질적인 질문은 얼마나 잘 짓느냐가 아니라 그 계약이 얼마나 확실하냐가 됩니다. 건설 문제가 아니라 신용 문제인 것입니다.
이 블로그는 9월 11일에 오라클의 RPO를 두고 “수요 지표이면서 동시에 아직 못 판 것의 총합”이라고 썼습니다. 엔스케일에서는 한 겹 더 들어갑니다. RPO가 부채의 담보로 쓰이는 구조라면, 그 계약을 맺은 고객의 신용이 곧 임대 사업자의 신용입니다. 그리고 그 고객이 1번 줄기의 회사들입니다.
3. 그래서 무엇을 사고 있나: 20메가와트
줄기 3 / 조달 단위
같은 날 나온 또 하나의 보도가 이 구조의 실물 쪽을 보여줍니다. 오픈AI와 앤스로픽이 영국과 북유럽, 미국에서 20에서 30메가와트 규모의 작은 부지를 찾고 있습니다. 기가와트급 단지를 좇던 회사들이 그 100분의 1 단위를 동시에 사 모으는 것입니다.
이유는 전력 계통 접속입니다. 로렌스버클리국립연구소는 데이터센터 부하가 빠르게 늘면서 대용량 접속이 지체되는 병목이 생겼다고 봤고, 랜드연구소는 인허가와 규제 지연으로 일부 신규 계통 설비가 2030년까지 완공되지 못할 수 있다고 경고했습니다. 스트럭처리서치의 제이비즈 탄은 이 전략의 이점을 쓸 수 있는 용량까지의 속도라고 표현했습니다. 기존 시설의 작은 블록이 훨씬 큰 블록을 기다리는 것보다 실용적이라는 것입니다.
시사점
이것이 왜 지금 가능해졌는지가 중요하고, 답은 지난 해설에 있습니다. 학습은 수천에서 수만 장이 한 몸처럼 동기화돼야 해서 한 덩어리로 모여 있어야 합니다. 20메가와트로 쪼개면 학습 클러스터가 되지 않습니다. 반면 추론 요청은 서로를 기다리지 않습니다. 작은 클러스터 여러 개에 나눠 보내도 됩니다.
즉 20에서 30메가와트를 사 모으는 것은 부동산 전략이 아니라 추론 비중이 커진다는 판단의 실물 표현입니다. JLL은 추론이 차지하는 비중을 2025년 9%에서 2030년 37%로 봅니다. 9월 18일 글에서 데이터센터가 계통에 유연성을 파는 연합이 왜 지금 나왔는지를 같은 구분으로 설명했는데, 부지를 잘게 쪼개 사는 것도 같은 전제 위에 서 있습니다.
짧게 본 것
- 한국 수출의 절반이 반도체가 됐습니다. 9월 1~20일 수출 714억 달러로 같은 기간 기준 역대 최대이고, 직전 최고였던 6월 617억 달러를 97억 달러 넘어섰습니다. 이 가운데 반도체가 341억 2,000만 달러(+259.4%)로 전체의 47.8%입니다. 조업일수는 오히려 하루 적었고 일평균은 46억 1,000만 달러(+89.8%)입니다. 지역별로 대만향이 +128.5%로 가장 가팔랐는데, 이 방향이 곧 1번과 2번 줄기의 돈이 최종적으로 떨어지는 자리입니다. 수입은 484억 4,000만 달러(+26.7%), 무역흑자 230억 달러.
- 국내 통신 3사의 증설 전략이 셋으로 갈렸습니다. 미래에셋증권이 9월 19일 자료에서 SK텔레콤을 최선호주로 제시했습니다. SKT는 8개 센터 143MW에서 울산(2027년 41MW, 2029년 103MW)과 구로(2030년 75MW)를 더해 2030년 318MW, 2035년에는 15GW를 목표로 걸었습니다. LG유플러스는 165MW에서 2030년 400MW로, 파주 AI 데이터센터 가동이 축입니다. KT는 순서를 바꿔 152MW에서 2031년 약 1.1GW로 가되 증설분 1GW의 약 80%를 고객 파이프라인으로 이미 확보했다고 밝혔습니다. 설비 선행(SKT), 자산 활성화(LG유플러스), 수요 선확보(KT)로 읽힙니다. 이 자료의 애널리스트 논평이 이 블로그가 계속 써 온 이야기와 같습니다. AI 데이터센터는 서버와 GPU 조달보다 먼저 대규모 전력 공급이 필요하고, 그래서 전력 인프라 구축 역량이 핵심 경쟁력이라는 것입니다.
용어
오늘 나온 말
- 잉여현금흐름(FCF): 영업으로 번 현금에서 설비 투자를 뺀 금액입니다. 회계상 이익과 달리 실제로 손에 남는 현금을 보기 때문에, 인프라를 짓는 회사에서는 이익보다 이 숫자가 먼저 나빠집니다.
- 오프밸런스: 지출이나 부채가 자기 재무상태표에 계상되지 않는 구조입니다. 직접 짓는 대신 남이 지은 것을 장기 임차하면 자산과 차입이 상대편 장부로 넘어가고, 내 쪽에는 미래에 낼 임차료 약정만 남습니다.
- 네오클라우드: AWS나 구글 같은 종합 클라우드가 아니라 AI용 GPU 임대 한 가지에 특화한 신규 사업자입니다. 코어위브, 네비우스, 그리고 이번 엔스케일이 여기에 해당합니다.
자주 묻는 질문
오픈AI가 2028년에 현금이 바닥난다는 뜻인가요
자료의 전제가 그대로 유지될 때의 계산입니다. 3월에 약 8,500억 달러 기업가치로 조달한 1,220억 달러가 현재 지출 속도로는 2028년에 소진될 수 있다는 내용이고, 그래서 지금 약 1조 2,000억 달러 기업가치를 목표로 추가 조달을 협상하고 있다는 보도가 이어졌습니다. 전망치는 조달과 계약 구조에 따라 바뀌며, 실제로 5월과 7월 사이에만 270억 달러가 바뀌었습니다.
왜 손실이 큰 회사가 상장할 수 있나요
적자의 성격이 다르기 때문입니다. 엔스케일의 손실은 장비와 시설을 미리 갖추는 데서 나오고, 그 앞에 564억 달러의 계약 잔량이 있습니다. 투자자가 보는 것은 지금의 손익이 아니라 그 계약이 매출로 바뀔 확률입니다. 그래서 이 종류의 상장은 성장 이야기보다 신용 이야기에 가깝고, 고객 한 곳이 매출의 절반을 차지한다는 문장이 재무제표보다 중요해집니다.
작은 데이터센터를 여러 개 두면 비효율적이지 않나요
학습에는 비효율적입니다. 수만 장을 한 몸처럼 묶어야 하는 작업은 쪼개면 인터커넥트에서 다 잃습니다. 추론은 다릅니다. 요청이 서로 독립적이어서 여러 곳으로 나눠 보내도 되고, 오히려 사용자 근처에 흩어져 있으면 응답이 빨라집니다. 그래서 같은 20메가와트가 학습에는 쓸모가 없고 추론에는 충분합니다.
확인 필요
- 오픈AI 숫자는 전부 회사 내부 전망치입니다. 실적도 공시도 아니고, 외부 감사를 받은 수치도 아닙니다. 파이낸셜타임스가 입수한 비공개 투자자 자료이며 원문 자체는 공개되지 않았습니다.
- 추가 조달 목표 기업가치는 약 1조 2,000억 달러로 보도됐습니다. 1조 5,000억 달러로 전하는 곳도 있어 수치가 갈리므로, 확정 발표 전에는 어느 쪽도 단정하기 어렵습니다. 3월 라운드의 기업가치도 8,510억과 8,520억 달러로 매체마다 다릅니다.
- 2026년 매출 360억 달러는 연간 전망치입니다. 현재 연환산 매출(런레이트)과 혼동하기 쉬운데 같은 숫자가 아닙니다.
- 2월 약 6,000억 달러라는 비교 기준은 공개 석상에서 투자자에게 제시된 목표치이고, 8,560억 달러는 7월에 특정 컴퓨팅 거래를 위해 준비된 비공개 자료의 수치입니다. 두 문서의 목적과 범위가 달라서 43%라는 증가율은 방향을 보는 용도로만 쓰는 것이 안전합니다.
- 엔스케일 수치는 상장 신청서 기준이며 상장 완료 전입니다. 목표 기업가치 약 300억 달러에 최대 30억 달러 조달로 보도됐지만 공모 조건은 확정되지 않았습니다. GPU 가동 2만 5,000장과 계약 46만 1,000장, 데이터센터 5곳 가동과 12곳 계약, 가용 전력 10GW 초과는 신청서 기준으로 전해진 수치이며 개별 확인은 하지 못했습니다.
- 통신 3사 수치는 증권사 추정과 회사 계획이 섞여 있습니다. 매출과 영업이익 전망은 미래에셋증권 추정치이고, 용량 목표는 회사 계획입니다. 목표 연도가 2030년과 2031년으로 멀어서 실행 여부는 별개입니다.
- JLL의 추론 비중 9%에서 37% 전망은 조사기관 추정이고 측정값이 아닙니다. 추론과 학습을 나누는 기준도 기관마다 다릅니다.
같이 읽을 글
- 네오클라우드란 무엇인가: GPU를 빌려주는 회사의 손익은 6년과 4년 사이에서 갈린다
- 삼성전자 5억 달러: 부품을 파는 자리에서 발주를 내는 자리로
- 52%와 마이너스 10.8%: 파는 단위가 서버에서 랙으로 올라갔다
- AI 학습과 추론은 무엇이 다른가: 추론은 그 안에서 또 한 번 갈린다
- 12개월 정지와 5배 밀도: 전력 병목은 세 층에서 값이 매겨진다
- GPU 가동률 97.9%: 문제는 파는 값이 아니라 사는 값이다
- 2028년 10기가와트: 세는 단위가 칩 개수에서 와트로 바뀌었다
참고한 자료: 오픈AI의 2월·5월·7월 전망치를 비교한 분석, 파이낸셜타임스 입수 자료 관련 보도, 엔스케일 상장 신청서 보도, 오픈AI와 앤스로픽의 20~30MW 부지 검토 보도 (원 보도 CNBC, 2026년 9월 18일), 관세청 9월 1~20일 수출입 통계, 미래에셋증권 통신 3사 자료.
글: Watt
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.