TL;DR
- 미 상무장관이 표적 관세를 공식화했다. 미국에서 만들면 면제, 안 만들면 관세다. 범위를 칩이 아니라 칩이 들어간 제품까지 넓히는 것도 검토 중이다.
- 브로드컴 AI 반도체 매출이 167억 달러로 221% 늘었다. 가속기 한 개에 HBM이 6에서 8개 들어가니 HBM 수요로 곧장 연결된다.
- 그런데 마벨을 보면 그림이 다르다. AI 매출 18.2억 중 광학이 14억, 커스텀 칩은 4.25억이다. 우리가 지난주에 쓴 글을 여기서 보정한다.
- 병목 얘기가 칩에서 전력과 냉각으로 내려오고 있다.
줄기 1
공정의 위치가 원가 항목이 된다
하워드 러트닉 미 상무장관이 9월 2일 반도체 표적 관세 방침을 공식화했습니다. 표현은 단순합니다. 여기서 만들면 내지 않고, 여기서 만들지 않으면 낸다. 미국 내 생산 시설을 갖춘 기업에는 면제를, 그렇지 않은 기업에는 관세를 매기는 구조입니다.
모델은 이미 있습니다. 러트닉 장관은 의약품 관세를 비교 사례로 들었습니다. 미국에서 혁신 의약품을 만드는 기업에 관세를 면제해준 방식과 같다는 것입니다.
여기서 흘려보내면 안 되는 대목이 하나 있습니다. 관세 범위를 칩 자체를 넘어 칩이 들어간 제품까지 확대하는 것도 검토하고 있다는 점입니다. 노트북, 게임 콘솔, 그리고 데이터센터 서버가 언급됐습니다.
지금까지 반도체 공급망은 어디가 잘하고 어디가 싼가로 배치됐습니다. 앞으로는 어느 나라에 있는가가 계산에 들어갑니다. 같은 공정을 같은 수율로 돌려도 위치에 따라 원가가 달라진다는 뜻입니다.
같은 날 같은 자리에서 젠슨 황 엔비디아 CEO는 올해 미국 인프라에 1조 달러에 가까운 투자를 계획하고 있다고 밝혔습니다. AI를 전기나 수도처럼 필수 공공 인프라로 분류해야 한다는 주장도 함께 내놨습니다. 관세 정책과 투자 발표가 같은 무대에서 나왔다는 사실 자체가 이 사안의 성격을 보여줍니다.
다만 세부 내용은 아직 확정되지 않았습니다. 면제 기준을 어떻게 정하는지, 어느 공정을 미국 내 생산으로 인정하는지에 따라 영향의 크기가 완전히 달라집니다. 지금 단계에서 결론을 내릴 수 있는 사안이 아닙니다.
줄기 2
커스텀 가속기와 HBM, 그리고 우리가 놓친 것
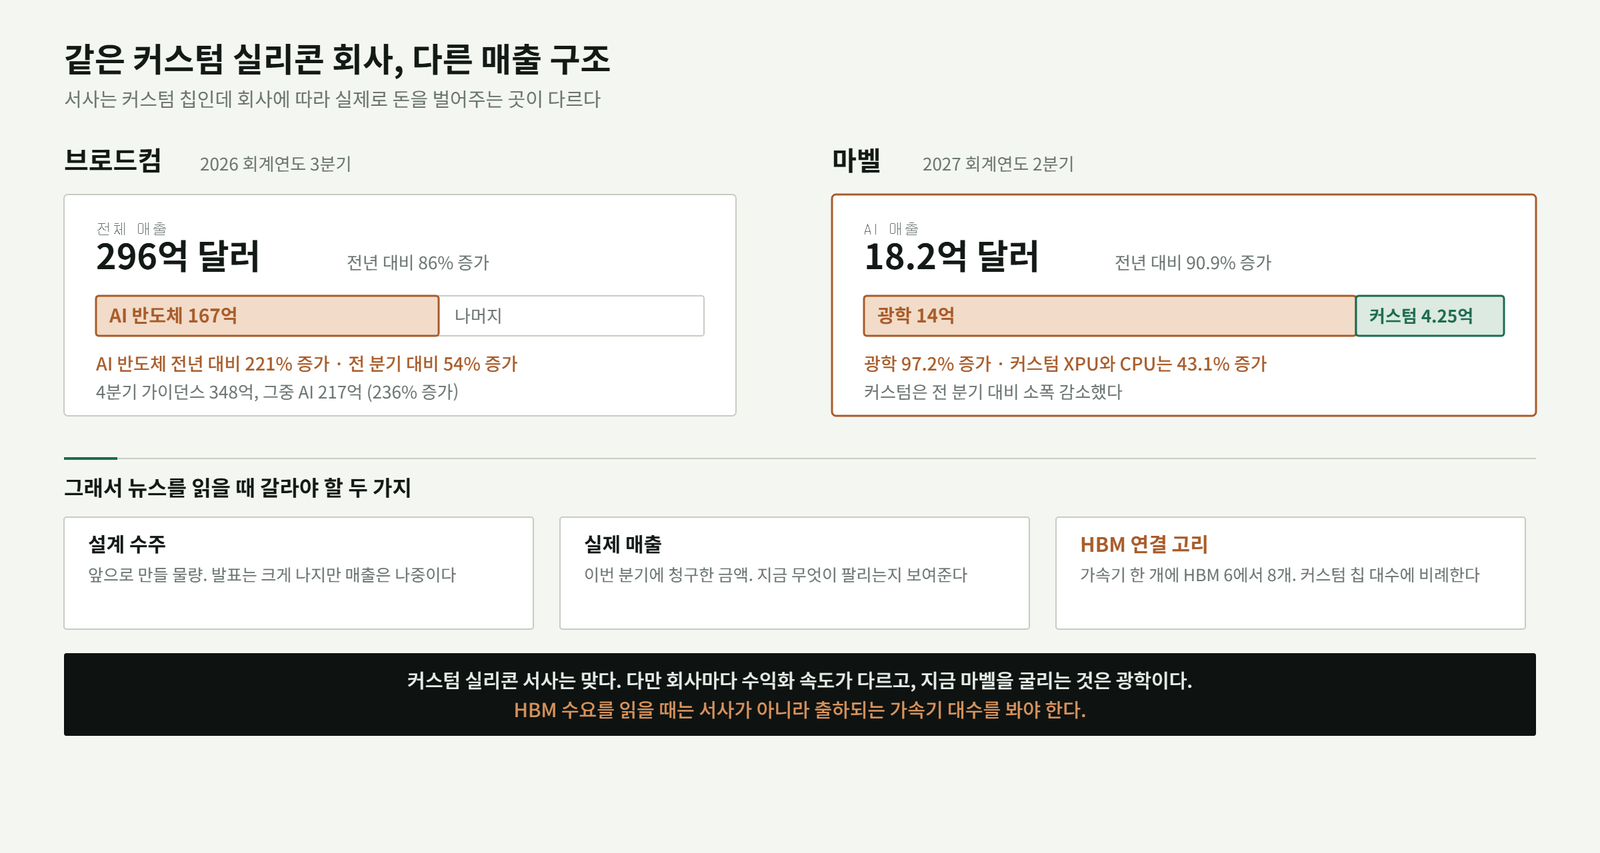
브로드컴이 2026 회계연도 3분기 매출 296억 달러를 기록했습니다. 전년 대비 86% 증가입니다. 이 중 AI 반도체가 167억 달러로 전년 대비 221%, 전 분기 대비 54% 늘었습니다. 4분기 가이던스는 348억 달러이고 그중 AI 반도체를 217억 달러로 제시했습니다. 236% 증가입니다.
혹 탄 CEO는 커스텀 AI 가속기와 네트워킹 수요가 매우 견조하다고 밝혔습니다.
메모리로 연결되는 고리는 단순합니다. 브로드컴은 대형 테크 기업을 위한 커스텀 가속기를 설계하는데, 가속기 한 개에 HBM이 통상 6개에서 8개 들어갑니다. 커스텀 칩 출하가 늘면 HBM 공급도 그만큼 늘어납니다.
지난주 글을 보정합니다
8월 30일에 마벨 실적과 구글 워런트를 다루면서 커스텀 ASIC의 계약 구조에 초점을 뒀습니다. 그 내용 자체는 유효합니다. 다만 매출 구성을 보면 지금 마벨을 굴리는 것은 커스텀 칩이 아닙니다.
2027 회계연도 2분기 마벨의 AI 매출은 약 18.2억 달러였습니다. 이 중 광 트랜시버 같은 전기광학 부품이 약 14억 달러로 전년 대비 97.2% 늘었고, 커스텀 XPU와 CPU는 약 4.25억 달러로 43.1% 증가에 그쳤습니다. 전 분기 대비로는 소폭 감소했습니다.
데이터센터 부문 전체는 21.7억 달러로 전년 대비 45.7%, 전 분기 대비 18.5% 늘었고 전체 매출의 79.3%를 차지합니다. 회사는 2028 회계연도 가이던스를 180억 달러로 올리고 커스텀 가속기 사업이 두 배 이상 늘 것으로 봤습니다.
그러니까 커스텀 실리콘 서사가 틀린 것은 아닙니다. 수익화가 서사보다 뒤에 있습니다. 그리고 그 시차 동안 회사를 굴리는 것은 광학입니다.
여기서 나오는 실용적인 규칙이 하나 있습니다. 커스텀 실리콘 뉴스를 볼 때 설계 수주와 실제 매출을 갈라 읽어야 합니다. 수주 발표는 크게 나지만 매출은 몇 분기 뒤에 옵니다. 그리고 HBM 수요를 읽으려면 서사가 아니라 실제로 출하되는 가속기 대수를 봐야 합니다. 그 점에서 브로드컴의 숫자가 마벨의 발표보다 직접적인 신호입니다.
줄기 3
병목이 전력과 냉각으로 내려온다
같은 G20 자리에서 앤스로픽의 톰 브라운은 전력과 인력 부족을 모든 진전을 막는 명확한 병목으로 지목했습니다. 칩이 아니라 그 칩을 돌릴 환경이 문제라는 얘기입니다.
이 주장을 뒷받침하는 구체적인 숫자가 마침 같은 날 나왔습니다. 비트코인 채굴에서 AI 클라우드로 전환 중인 Iren은 2026 회계연도 실적에서 7억 260만 달러의 순손실을 기록했는데, 주된 원인이 공랭식 데이터센터를 직접칩 액체냉각으로 개조하면서 발생한 자산 손상차손이었습니다.
이 한 줄이 중요합니다. 기존 데이터센터를 AI용으로 쓸 수 없다는 말은 자주 나오는데, 그 비용이 실제로 손익계산서에 손상차손으로 찍힌 사례입니다. 공기로 식히도록 지어진 건물은 AI 가속기 앞에서 자산 가치를 잃습니다.
규모 쪽도 보면 방향이 같습니다. Iren의 현재 채굴 용량은 약 380메가와트인데 AI 클라우드 용량은 6월 말 기준 40메가와트에 불과합니다. 그런데 캐나다, 미국, 호주, 스페인에 걸쳐 5기가와트 파이프라인을 확보해 뒀습니다. 연간 반복 매출은 40억 달러 수준이고 잔여 이행 의무는 166억 달러라고 밝혔습니다. 회사는 채굴 사업을 2026년 12월 말까지 사실상 정리할 예정입니다.
수요 쪽에서도 전력이 단위가 됐습니다. 오픈AI는 오하이오의 10기가와트 데이터센터 캠퍼스를 20년간 임대하기로 했습니다. 이제 데이터센터를 면적이나 서버 대수가 아니라 기가와트로 세는 것이 자연스러워졌습니다.
다만 여기에 정치 변수가 붙습니다. 미국에서 데이터센터 전력 소비가 중간선거 쟁점이 되면서 송전 승인 일정과 장비 배치가 늦어질 위험이 남아 있습니다. 전력은 돈으로 빨리 살 수 있는 자원이 아닙니다.
짧게 본 것
- 국내 소버린 AI: 네이버클라우드 컨소시엄이 정부의 사이버보안 특화 AI 파운데이션 모델 개발 사업자로 선정됐습니다. 엔비디아 B200 256장을 포함한 컴퓨팅 자원을 지원받습니다. 국가 단위로 모델과 인프라를 갖추려는 흐름의 국내 사례입니다.
- 기업 도입은 아직 초기: 가트너 집계로 AI를 여러 사업 부서에 성공적으로 확산한 기업은 22%에 그쳤습니다. 데이터 준비 부족, 보안 우려, 연산 비용이 3대 장벽으로 꼽혔습니다. 인프라 투자 규모와 실제 도입률 사이에 큰 간격이 있다는 뜻입니다.
- 비용은 단가가 아니라 단가 곱하기 사용량: 한 모델 신버전에서 캐시 읽기 단가를 75% 내렸는데도 작업당 실제 비용은 20% 올랐습니다. 출력 토큰을 약 1.7배 더 썼기 때문입니다. 단가 인하 발표만 보고 비용이 줄었다고 읽으면 안 된다는 사례입니다.
이 글에 나온 말
표적 관세 · 모든 수입품에 일률적으로 매기지 않고, 조건을 충족한 기업은 면제하고 그렇지 않은 기업에만 매기는 방식입니다.
전기광학 부품(광 트랜시버) · 전기 신호를 빛으로 바꿔 서버와 랙 사이를 광케이블로 잇는 부품입니다. 클러스터가 커질수록 수요가 늘어납니다.
XPU · 특정 고객에 맞춰 설계하는 AI 가속기를 통칭하는 말입니다.
직접칩 액체냉각 · 공기 대신 냉각수를 칩 바로 위까지 끌어와 열을 직접 식히는 방식입니다. 고발열 가속기에는 사실상 필수입니다.
잔여 이행 의무 · 계약은 맺었지만 아직 제공하지 않은 서비스의 금액입니다. 미래 매출의 근거이지만 매출 그 자체는 아닙니다.
수율 · 만든 것 중 실제로 쓸 수 있는 비율입니다.
같이 읽을 글
- 멈춘 원전을 2029년에 다시 켠다: 병목이 칩 바깥으로 나갔다
- 주문은 매출보다 3.5배 빠른데: 공급이 상단을 정한다
- HBM 밸류체인 지도: 어느 공정이 병목이고 어느 공정이 범용인가
- 마벨 실적과 구글 워런트가 보여주는 커스텀 ASIC의 구조
- NVLink와 UALink: AI 랙 안쪽의 표준 전쟁
- 용어 사전
출처
- Lutnick says US considering targeted chip tariffs on firms that dont build in US (The Korea Herald)
- Broadcom Third Quarter Fiscal Year 2026 Financial Results (공식 발표)
- Optics Still Driving Marvells AI Business More Than Custom Chips (The Next Platform)
안내
이 글은 AI 인프라 산업의 구조를 이해하기 위한 해설입니다. 운영자는 금융투자업 인가를 받은 자가 아니며, 이 사이트는 투자 자문을 제공하지 않습니다. 언급된 기업명은 산업 구조를 설명하기 위한 예시이며 특정 기업에 대한 평가나 권유가 아닙니다. 관세 정책의 세부 내용은 발행 시점에 확정되지 않았고, 가이던스와 전망은 이후 변경될 수 있습니다. 자세한 내용은 고지 사항을 참고하세요.
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.