한 줄 요약
- 브로드컴이 실적 발표에서 고객사별 물량을 칩 개수가 아니라 기가와트로 공시했습니다.
- 같은 주에 엔비디아, 오라클, 마이크로소프트가 모두 와트 단위로 사업을 설명했습니다.
- 세는 단위가 바뀐 이유는 칩이 부족해서가 아니라, 칩을 꽂을 자리가 부족해서입니다.
이 블로그는 이틀 전에 병목이 칩 바깥으로 나갔다고 썼습니다. 오늘 나온 숫자들은 그 바깥이 기업들의 공식 실적 언어가 됐다는 것을 보여줍니다. 반도체 회사가 자기 사업을 와트로 설명하기 시작했습니다.
줄기 1: 칩 회사가 고객 물량을 기가와트로 공시했다
무엇이 나왔나
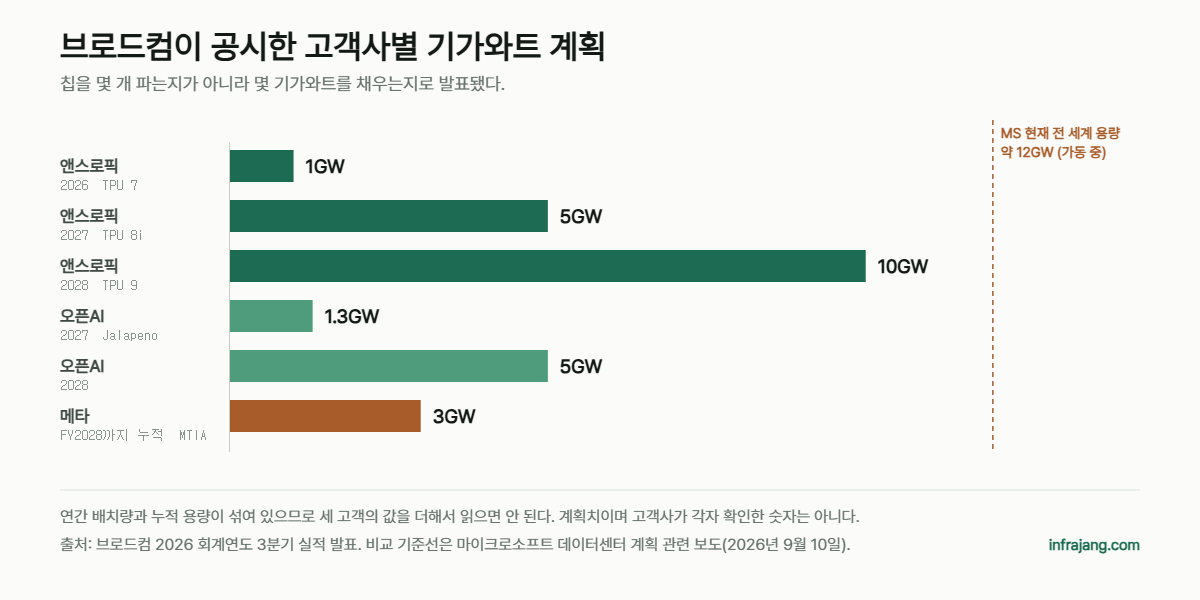
브로드컴이 2026 회계연도 3분기 실적에서 고객사별 자체 칩 배치 계획을 기가와트 단위로 밝혔습니다. 칩을 몇 개 판다는 이야기가 아니라 몇 기가와트를 채운다는 이야기입니다.
오픈AI Jalapeno 1.3GW(2027) → 5GW(2028)
메타 MTIA 누적 3GW(2028 회계연도까지)
같은 자리에서 혹 탄 CEO는 커스텀 AI 가속기와 관련 사업을 2022 회계연도 26억 달러에서 2028 회계연도 2,300억 달러로 키우겠다고 했습니다. 6년에 약 88배입니다.
브로드컴만의 화법이 아닙니다. 젠슨 황 엔비디아 CEO는 9월 10일 골드만삭스 컨퍼런스에서 이렇게 말했습니다.
전 세계의 모든 기가와트 단위 토지, 전력, 셸을 추적하고 있습니다. 지구상의 모든 것을 문자 그대로요.
오라클은 9월 10일 2027 회계연도 1분기 실적 자료에 데이터센터 용량 850MW 추가와 GPU 30만 개 이상 인도를 성과 지표로 함께 넣었습니다. 소프트웨어 회사의 분기 실적에 메가와트가 적혀 있습니다. 마이크로소프트는 같은 날 보도를 통해 현재 약 12GW인 전 세계 데이터센터 용량을 2032년 38GW 이상으로 늘린다는 계획이 알려졌습니다.
시사점
단위는 제약이 어디에 있는지를 드러냅니다. 칩 개수로 사업을 설명하지 않게 된 이유는 칩이 남아서가 아닙니다. 부지와 전력과 변전 설비가 출하량의 상한을 정하기 때문에, 회사의 지표도 그 상한의 단위를 따라가는 것입니다.
여기서 하나 구분해 둘 것이 있습니다. 마이크로소프트의 12GW는 이미 돌아가고 있는 전 세계 전체 용량이고, 브로드컴이 말한 앤스로픽 10GW는 2028년 한 고객의 계획입니다. 계획과 가동은 다른 층위의 숫자입니다. 다만 계획이 저 단위로 제시된다는 사실 자체가, 지금 무엇을 확보하는 것이 경쟁의 대상인지 알려줍니다.
줄기 2: 매출의 상한을 수요가 아니라 공급이 정한다
무엇이 나왔나
오픈AI가 9월 10일 월 200달러짜리 Pro 요금제의 신규 가입을 중단했습니다. 9월 3일 출시한 아스트라의 수요를 감당할 추론 용량이 없어서입니다. API와 하위 요금제인 Go, Plus는 그대로 열어 뒀습니다. 제품 책임자 티보 소티오는 이렇게 설명했습니다.
아스트라에 대한 수요가 정말 전례 없는 수준입니다. 수요를 감당하려고 가능한 모든 레버를 당기고 있지만, 지금까지 이런 건 본 적이 없습니다.
최전선 AI 기업이 가장 비싼 상품의 판매 자체를 멈춘 사례입니다.
같은 현상이 클라우드에서도 나옵니다. 마이크로소프트는 미국과 유럽 주요 허브에서 신규 클라우드 구독을 제한해 왔고, 중국 전자상거래 기업 테무는 원하는 지역에서 용량을 구하지 못해 오라클과 대규모 계약을 맺은 것으로 전해집니다. 깃허브는 지난 8월 데이터센터 용량 부족으로 8시간 장애를 겪었습니다.
오라클의 숫자가 이 구조를 가장 선명하게 보여줍니다.
오라클 2027 회계연도 1분기 (9월 10일 발표)
- 매출 193억 달러 (+30%), 클라우드 116억 달러 (+62%), 그중 서비스형 인프라 74억 달러 (+121%)
- 남은 수행의무(RPO) 6,640억 달러, 전년 대비 2,090억 달러 증가. 분기 중 신규 AI 클라우드 계약 300억 달러 이상
- 영업현금흐름 230억 달러 (+184%), 그런데 자유현금흐름은 50억 달러 적자
- 전체 소프트웨어 매출은 55억 달러로 3% 감소. 고객이 클라우드로 옮겨간 결과
시사점
이 블로그는 9월 4일에 주문이 매출보다 3.5배 빠르고 제약은 공급이라고 썼습니다. 일주일 만에 같은 현상이 기업 계약에서 소비자 요금제 판매 중단까지 내려왔습니다.
RPO를 읽는 법도 여기서 갈립니다. 6,640억 달러는 보통 수요가 그만큼 확보됐다는 지표로 읽힙니다. 뒤집어 보면 계약은 됐는데 아직 못 판 것의 총합이기도 합니다. 같은 숫자가 수요 지표이면서 동시에 공급 부족 지표입니다.
그 상한을 돈으로 밀어내는 값이 자유현금흐름 적자입니다. 분기 사상 최대 영업현금흐름과 50억 달러 적자가 같은 분기에 나온다는 것은, 버는 속도보다 짓는 속도가 빠르다는 뜻입니다. 이것이 병목을 푸는 유일한 방법이지만, 푸는 데 드는 값이 얼마인지도 같이 알려줍니다.
줄기 3: 이익률 1위와 점유율 7%는 같이 성립한다
무엇이 나왔나
닛케이가 9월 11일 보도한 메모리 6개사 2분기 영업이익률 순위에서 중국 CXMT가 1위에 올랐습니다.
마이크론 80% (3~5월)
샌디스크 78%
SK하이닉스 76%
키오시아 74%
삼성전자 반도체 70%
CXMT의 2분기 영업이익은 약 1조 9,000억 엔으로 1년 전 290억 엔 적자에서 흑자로 돌아섰고, 매출은 약 10배 늘어난 약 2조 3,000억 엔입니다. 자사주를 뺀 시가총액은 87조 엔으로 텐센트를 제치고 중국 증시 1위에 올랐습니다.
그런데 같은 2분기 D램 세계 점유율은 삼성전자 39%, SK하이닉스 26%, 마이크론 25%로 상위 3사가 90%를 차지하고, CXMT는 7%입니다.
한국 통계도 같은 성질입니다. 9월 1일부터 10일까지 수출은 349억 7,000만 달러로 같은 기간 기준 사상 최대(+82.6%)였고, 반도체가 164억 8,300만 달러로 270.1% 늘었습니다. 그 결과 전체 수출에서 반도체 비중이 47.1%까지 올라 1년 전보다 23.9%포인트 높아졌습니다.
시사점
이익률 1위와 점유율 7%가 동시에 성립하는 이유는, 이익률이 체급이 아니라 국면의 함수이기 때문입니다. 삼성과 SK하이닉스와 마이크론이 HBM에 생산 자원을 몰아주는 동안 PC와 게임기기용 범용 D램이 공급 부족에 빠졌고, 범용 D램이 주력인 회사가 그 가격을 그대로 받았습니다. 잘해서 오른 마진과 자리가 비어서 오른 마진은 다르게 읽어야 합니다.
한국 수출의 47.1%도 같은 종류의 숫자입니다. 이 블로그는 9월 8일에 출하는 16.7% 줄었는데 매출은 6.3% 늘었다고 썼습니다. 단가가 만든 숫자와 물량이 만든 숫자를 구분하지 않으면, 국면이 끝날 때 무엇이 남는지 알 수 없습니다.
짧게 본 것
데이터센터 부품이 안보 자산 범주에 들어갔다
월스트리트저널이 9월 11일 소식통을 인용해, 미 국방부가 AI 클라우드 사업자 플루이드스택에 약 50억 달러 규모 대출을 논의 중이라고 보도했습니다. 국방부 전략자본관리실(OSC)에서 지원될 예정입니다.
눈에 띄는 것은 금액이 아니라 용처입니다. 신규 AI 시설을 짓는 데 쓰는 것이 아니라, 데이터센터에 들어가는 특정 부품의 미국 내 공급망과 제조 역량을 키우는 데 쓸 계획입니다. OSC는 그전에 희토류 기업들과 드론 제조사들에 자금을 댔던 창구입니다. 데이터센터 부품이 희토류와 같은 칸에 들어갔다는 뜻입니다. 거래는 아직 확정되지 않았고 국방부는 언급을 거부했습니다.
용어
오늘 나온 말
- XPU: 브로드컴이 고객사 전용으로 함께 만드는 AI 가속기를 통칭하는 말입니다. 완성된 칩을 파는 것이 아니라 구글의 TPU, 메타의 MTIA처럼 고객 이름표가 붙은 칩의 설계와 패키징을 대신 맡는 구조입니다.
- RPO(남은 수행의무): 계약은 맺었지만 아직 서비스를 제공하지 않아 매출로 잡지 못한 금액의 총합입니다. 앞으로 들어올 돈에 가까워서 선행 지표로 쓰이지만, 동시에 아직 공급하지 못한 양이기도 합니다.
- OSC(전략자본관리실): 미 국방부가 안보에 중요한 산업에 보조금을 직접 주는 대신 대출과 보증으로 민간 자본을 끌어들이는 창구입니다. 어떤 산업이 이 명단에 오르는지가 곧 무엇을 안보 자산으로 보는지를 보여줍니다.
확인 필요
- 젠슨 황의 250메가와트는 그가 말한 그대로이지만 랙 단위로 읽으면 안 됩니다. 그는 GPU 시스템 한 대를 850만 달러, 부품 200만 개, 25만 킬로와트(250MW)라고 설명했습니다. 앞의 두 숫자는 NVLink로 묶은 한 시스템의 규모와 맞지만, 250MW는 데이터센터 한 곳 수준이고 그런 시스템 한 대의 소비전력은 통상 수백 킬로와트 단위입니다. 발언은 그대로 옮기되 이 수치는 별도 확인이 필요합니다.
- 브로드컴의 기가와트 물량은 브로드컴이 밝힌 값입니다. 고객사가 각자 확인한 숫자가 아니고, 연간 배치량과 누적 용량이 섞여 있어 세 고객의 값을 더해서 읽으면 안 됩니다.
- 2,300억 달러와 70%는 모두 CEO 전망이고 공시가 아닙니다. 엔비디아의 내년 약 70% 성장 전망은 이번에 처음 나온 것도 아니고, 8월 26일 2분기 실적 때 제시된 숫자를 이번에 근거와 함께 설명한 것입니다.
- 마이크로소프트의 12GW에서 38GW는 블룸버그 보도이고 회사의 공식 발표가 아닙니다.
- 국방부와 플루이드스택 건은 확정 거래가 아닙니다. WSJ가 소식통을 인용한 것이고 조건은 협상 중 바뀔 수 있으며, 국방부는 언급을 거부했습니다.
- CXMT 비교는 닛케이 집계이고 분기 구간이 서로 다릅니다. 마이크론은 3~5월 기준이라 같은 구간의 비교가 아닙니다. 시가총액 87조 엔도 7월 상장 직후의 값이라 변동 폭을 감안해야 합니다.
- 한국 수출은 10일치 통계입니다. 9월 1일부터 10일까지의 숫자이고 조업일수 차이가 반영되지 않아, 월 전체 추세로 바로 환산할 수 없습니다.
같이 읽을 글
- 52%와 마이너스 10.8%: 파는 단위가 서버에서 랙으로 올라갔다
- 8,560억 달러는 어디로 가나: 비용이 줄어든 게 아니라 장부를 옮겨 탔다
- 12개월 정지와 5배 밀도: 전력 병목은 세 층에서 값이 매겨진다
- GPU 가동률 97.9%: 문제는 파는 값이 아니라 사는 값이다
- AI 데이터센터는 전력을 어디에 쓰나: PUE 하나가 GPU 10만 장을 가른다
- 멈춘 원전을 2029년에 다시 켠다: 병목이 칩 바깥으로 나갔다
- 주문은 매출보다 3.5배 빠른데: 공급이 상단을 정한다
- 출하는 16.7% 줄고 매출은 6.3% 늘었다: 메모리가 가격표를 다시 썼다
- 마벨 실적과 구글 122억 달러 워런트가 보여주는 커스텀 ASIC의 진짜 구조
참고한 1차 자료: 브로드컴 2026 회계연도 3분기 실적 발표 및 The Next Platform의 실적 분석(9월 10일), 젠슨 황 골드만삭스 Communacopia + Technology 컨퍼런스 발언(TechCrunch 9월 10일), 오라클 2027 회계연도 1분기 실적 발표(9월 10일), 마이크로소프트 데이터센터 계획 관련 블룸버그 보도(9월 10일), 오픈AI Pro 가입 중단 관련 TechCrunch 보도(9월 10일), 니혼게이자이신문의 메모리 6개사 이익률 집계(9월 11일), 관세청 9월 1~10일 수출 통계, 월스트리트저널의 국방부 플루이드스택 대출 보도(9월 11일).
글: Watt
뉴스레터
AI 인프라 뉴스를 구조로 읽는 법
새 글이 올라오면 메일로 보내드립니다. 그날 뉴스에서 어느 고리가 움직였는지만 짧게 정리합니다.
광고 메일은 보내지 않습니다. 해지는 메일 하단에서 한 번에 됩니다.